 投資用・事業用不動産サイト ノムコム・プロ


購入して間もない家でも、転勤や家族構成の変化、住宅ローンの負担などから売却を検討することがあります。その際は、売却価格の目安や住宅ローン残債、税金などを確認しておくことが大切です。
この記事では、売却・賃貸・住み続けるといった選択肢も含め、判断のポイントを整理します。
この記事の要点
- 買ったばかりの家でも、売却価格は購入時の価格ではなく、売却時点の相場や物件条件を踏まえて検討される
- 所有期間5年以下の売却は短期譲渡所得となり、税率が長期譲渡より高くなる
- 売却代金で住宅ローン残債を完済できるかは残高証明書で早めに確認が必要
- 3,000万円特別控除など税制上の特例は要件を満たす場合のみ利用可能
- 「売る・貸す・住み続ける」を比較し、査定で住宅ローン残債との差を把握するのが第一歩
1. 買ったばかりの家を売る前に確認したいこと
この章では、購入して間もない家の売却価格の考え方と、売却前に確認しておきたいポイントを整理します。
1-1.売却価格は現在の相場や物件条件をもとに考える
買ったばかりの家でも、売却価格は購入時の価格だけを基準に決まるものではありません。売却時点の周辺相場や立地、築年数、建物の状態など、複数の条件を踏まえて検討されます。
そのため、新築・中古のどちらで購入した場合も、まずは現在の相場を確認し、自宅の売却価格の目安を把握することが重要です。
1-2.新築時の価格要素は売却時にそのまま評価されるとは限らない
新築住宅の販売価格には、広告宣伝費や販売経費など、新築時ならではの価格要素が含まれる場合があり、購入して間もない場合でも、購入価格と同じ金額で売却できるとは限りません。
なお、不動産の表示に関する公正競争規約では、「新築」は建築工事完了後1年未満で、かつ居住の用に供されたことがないものとされています。そのため、 建築後1年以上経過した住宅や、一度でも入居した住宅は、広告上「新築」と表示することはできません[出典1]。
1-3.売却前に確認したい3つの項目(相場・住宅ローン残債・諸費用)
買ったばかりの家を売る場合は、現在の相場に加えて、住宅ローン残債と売却にかかる諸費用も確認しておくと、売却後の手残りを把握しやすくなります。
| 項目 | 確認すること | 主な確認方法 |
|---|---|---|
| 現在の相場 | 売却価格の目安 | 仲介会社の査定、周辺の取引事例 |
| 住宅ローン残債 | 売却代金で完済できるか | 金融機関の残高証明書など |
| 売却にかかる諸費用 | 売却後に手元へ残る金額 | 仲介手数料・登記費用・印紙税など |
住宅ローン残債や諸費用を含めた手残りの考え方は、3章で詳しく説明します。
1-4.新築で購入した家を早期に売る場合は保証・責任も確認する
新築住宅では、構造耐力上主要な部分や雨水の浸入を防止する部分について、引渡しから10年間の瑕疵担保責任が定められています[出典2]。
購入して間もない住宅を売却する場合は、売買契約書や保証内容を確認し、売却後の保証や補修の扱いについて仲介会社へ確認しておくとよいでしょう。
2. 買ったばかりの家を売る理由と、売却を判断するポイント
売却理由によって、確認すべき点や売却を急ぐ必要性は異なります。この章では、主な売却理由と、判断前に整理しておきたいポイントを紹介します。
2-1.売却理由ごとに確認したいポイントを整理する
購入から間もなく売却を検討する主なきっかけと、先に確認しておきたいポイントは以下のとおりです。
| 売却を考える主な理由 | 確認したいこと |
|---|---|
| 転勤・転職 | 転居時期、現在の家へ戻る可能性 |
| 結婚・出産など家族構成の変化 | 必要な広さ、今後の生活予定 |
| 住宅ローンの返済負担 | 毎月の返済額、住宅ローン残債、家計への影響 |
| 離婚 | 所有名義・持分、住宅ローンの契約状況 |
| 近隣関係・住環境への不満 | 売却以外の方法で解消できるか |
売却理由によって、重視する条件や売却までに確保できる期間は異なります。理由と現在の状況を整理したうえで、売却を急ぐ必要があるのか、ほかの選択肢も比較できるのかを考えると判断しやすくなります。
2-2.売却理由ごとに確認したいポイントを整理する
住宅ローンの返済負担が大きくなったことをきっかけに、売却を検討する場合もあります。
住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」では、 住宅ローン利用者の73.7%が、今後1年間の住宅ローン金利について「現状よりも上昇する」と回答しています。前回の2025年4月調査から8.0ポイント増加しています[出典3]。
返済負担を理由に売却を考える場合は、まず毎月の返済額や住宅ローン残債、家計の余力を整理します。
返済条件の変更などを検討する場合は金融機関へ、売却価格や売却方法については仲介会社へ相談すると、選択肢を整理しやすくなります。
住宅ローンを払えない場合の流れや対処方法については「住宅ローンを払えない場合の流れや対処方法」で詳しく解説しています。
2-3.離婚が理由の場合は名義・持分・住宅ローンを確認する
離婚を理由に売却する場合は、現在の所有名義や持分、住宅ローンの契約状況を確認しておきます。
これらは、売却手続きの進め方や売却代金の分配、住宅ローンの精算方法を整理するために必要な情報です。状況を確認したうえで仲介会社へ相談し、財産分与や税金など個別の判断が必要な場合は、弁護士や税理士などの専門家にも確認するとよいでしょう。
2-4.売却以外の選択肢も検討する
売却だけでなく、賃貸に出す、住み続けるといった選択肢もあります。どの方法が適しているかは、状況によって異なるため、具体的な比較ポイントを5章で紹介します。
2-5.売却理由を買主にどこまで伝えるか
物件の不具合など、取引条件に関わる情報については、仲介会社と確認しながら適切に伝える必要があります。一方、離婚や転勤などの個人的な事情について、どこまで説明するかは事前に仲介会社と相談しておくとよいでしょう。
3. ローン残債と諸費用:売却後の手残りを試算する
売却後の手残りは、売却代金から住宅ローン残債や諸費用、必要に応じて税金を差し引いて考えます。
3-1.アンダーローンかオーバーローンかを残高証明書で確認する
売却時は原則として住宅ローン残債を完済する必要があります。売却想定額が残債を上回る状態をアンダーローン、下回る状態をオーバーローンと呼びます。残債は残高証明書などで確認しましょう。
3-2.売却代金で残債を返せない場合に検討できる方法
オーバーローンの場合は、新居の購入資金と残った債務をまとめて借り入れる「住み替えローン」を検討できる場合があります。仕組みは下図のとおりです。
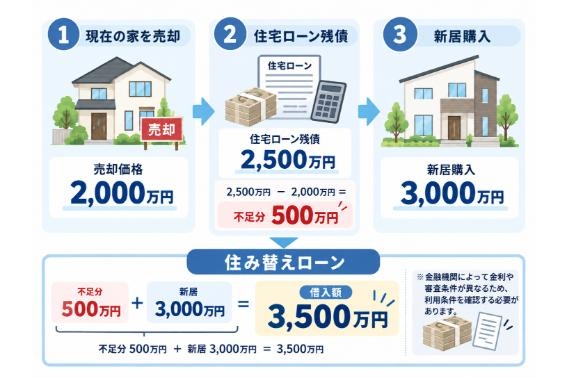
住み替えローンは、金融機関によって金利や審査条件が異なるため、利用条件は確認が必要です。
また、返済がすでに滞っている場合や、今後の返済が難しい場合には、金融機関と相談のうえで任意売却を検討するケースもあります。利用できるかは状況によって異なるため、早めに金融機関へ相談するとよいでしょう。
住み替えローンの仕組みや注意点については、「住宅ローンが残っていても住みかえできる!注意点と住みかえローンについて徹底解説」で詳しく解説しています。
3-3.購入時に支払った諸費用も含めて収支を考える
購入時に支払った仲介手数料や登記費用、住宅ローン手数料などは、通常、売却しても返金されません。
売却価格だけでなく、購入時と売却時にかかる費用も含めて全体の収支を確認することが大切です。
3-4.手残り試算に入れる項目
手残りを試算するときの主な差し引き項目は、以下のとおりです。
| 差し引く項目 | 内容 |
|---|---|
| 住宅ローン残債 | 売却時点で残っている住宅ローン |
| 仲介手数料 | 仲介会社に支払う手数料 |
| 登記費用 | 抵当権抹消などにかかる費用 |
| 印紙税 | 売買契約書にかかる税金 |
| 譲渡所得にかかる税金 | 売却で利益(譲渡所得)が出た場合にかかる税金 |
| 引越し・新居費用 | 引越し代や新居の初期費用など |
これらを差し引いた金額が、実際の手残り額の目安になります
3-5.住み替えでは売却・購入の資金スケジュールも確認する
住み替えを予定している場合は、売却代金の入金時期と新居の購入・引渡し時期も確認しておきます。
タイミングがずれると、一時的に住宅ローンが二重になったり、必要な資金を先に用意したりする場合があります。仲介会社と資金・引渡しのスケジュールを整理して進めるとよいでしょう。
4. 所有期間と特例:買って数年で売るときの税金の考え方
買って数年で家を売る場合は、所有期間による税率の違いと、利用できる特例を確認しておくことが大切です。
4-1.所有期間5年以下は短期譲渡所得として区分される
不動産を売却したときの税金は、売却代金そのものではなく、売却によって生じた課税譲渡所得をもとに計算します。
譲渡所得 = 譲渡価額 −(取得費+譲渡費用)
課税譲渡所得 = 譲渡所得 − 特別控除額
課税譲渡所得に適用される税率は、所有期間によって異なります。所有期間は売却した年の1月1日時点で判定され、5年以下の場合は短期譲渡所得、5年を超える場合は長期譲渡所得に区分されます[出典4]。
短期譲渡所得と長期譲渡所得の税率の違いは、下図のとおりです[出典4][出典5]。
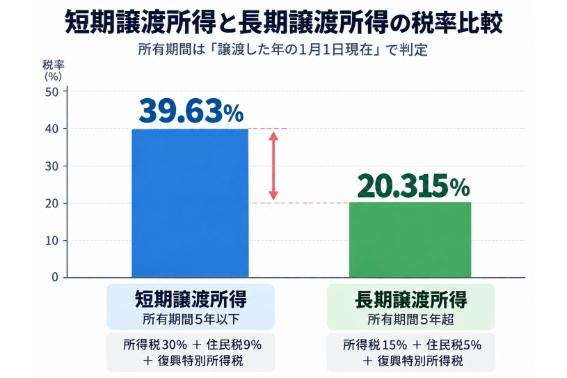
※所得税には復興特別所得税が加算されます。
4-2.売却益が出た場合は「3,000万円特別控除」の適用を確認する
マイホームの売却で譲渡所得が生じた場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる「3,000万円特別控除」を利用できることがあります[出典6]。
この特例は所有期間の長短にかかわらず適用対象となるため、購入して間もない家でも、要件を満たせば利用できる可能性があります。
なお、特例によっては併用できない場合があったり、適用要件が細かいため、利用できるかは国税庁の案内や税理士に確認するとよいでしょう。
3,000万円特別控除の要件や注意点については、「3,000万円特別控除とは?売却益を非課税にできる制度を徹底解説」で詳しく解説しています。
4-3.売却損が出た場合の取り扱いと確定申告の必要性
所有期間5年超など一定の要件を満たすマイホームで売却損が出た場合、ほかの所得との損益通算や繰越控除を利用できることがあります[出典5]。 適用には確定申告が必要なため、要件を確認しましょう。
不動産売却の確定申告については、「不動産売却の確定申告のやり方|税理士が必要書類/特例を含め解説」で詳しく解説しています。
4-4.住宅ローン控除との関係で確認しておきたい点
住宅ローン控除は、3,000万円特別控除など一定の売却特例と併用できない場合があります[出典7]。
新居で改めて住宅ローン控除を使う予定があるかによって、有利な選択肢は変わってきます。要件が細かく絡み合う部分なので、売却を決める前に税理士や税務署へ相談しておくと安心です。
5. 売るか貸すかの判断軸と、損失を抑える売却の進め方
売却以外にも、賃貸に出す、住み続けるといった選択肢があります。この章では、今後の居住予定や資金状況、住宅ローンの条件、管理負担などから比較します。
5-1.「売る・貸す・住み続ける」を比較する判断軸
売却・賃貸・住み続ける場合の主な違いは、以下のとおりです。
| 選択肢 | 検討する際の主な条件 | 主な注意点 |
|---|---|---|
| 売却 | 今後住む予定が少なく、資金や住宅ローンを整理したい場合 | 売却価格・ローン残債・税金・諸費用 |
| 賃貸 | 一時的に住まないものの、将来再び住む可能性があり、賃貸運用の条件を満たせる場合 | 住宅ローンの契約条件、空室リスク、賃料収入、管理負担 |
| 住み続ける | 住環境の不満が解消できる、現在の住まいを維持できる場合 | 返済負担や住環境など、売却を考えた理由が解消できるか |
どの選択肢が合うかは、売却理由だけでなく、住宅ローン残債や今後の居住予定、資金計画によって変わります。判断に迷う場合は、それぞれの条件を整理したうえで仲介会社に相談すると比較しやすくなります。
5-2.賃貸に出す場合に確認すること(住宅ローンの条件・空室リスク)
住宅ローンを利用している家を賃貸に出す場合は、契約上問題がないか金融機関への確認が必要です。 また、空室中も住宅ローン返済は続くため、想定家賃や空室リスクも把握しておきましょう。
5-3.築浅のうちに動くかどうかをスケジュールから考える
周辺に新築・築浅物件の売出しが多い場合は、比較対象が増えるため、価格や条件を確認しながら販売時期を検討する必要があります。 一方で、時間が経つほど周辺の新築供給や相場の変化によって条件が変わっていく可能性もあります。動くタイミングは早め・遅めのどちらかが正解というものではないので、転居の予定や資金の状況といった自分の事情を軸に、仲介会社と相談しながらスケジュールを組むのが現実的です。
5-4.査定額は根拠で比べる(価格の内訳と販売計画を確認する)
査定額を比較する際は、金額の高さだけでなく、その根拠を確認します。どのような成約事例や周辺の市場動向を参考にしているか、想定する売却期間はどれくらいか、どのような販売方針を予定しているかまで確認すると、査定内容を比較しやすくなります。
5-5.売出価格の決め方と問い合わせを見ながらの見直し方
売出価格は査定価格をそのまま採用するのではなく、周辺の売出事例や成約事例、自分の売却希望時期を踏まえて仲介会社と相談しながら決めるのが一般的です。 高めに設定して様子を見る方法もあれば、相場を踏まえた価格設定をする方法もあり、どちらが良いかは希望条件によって変わります。
売り出したあとは、問い合わせや内覧の反響を見ながら価格や紹介方法を見直していく必要があります。
問い合わせが少ない場合は、価格だけでなく、写真や紹介文など、見直す余地がないか仲介会社と確認するとよいでしょう。
6. まず査定でローン残債との差を把握する(無料査定・売却相談)
売却を具体化する段階では、査定価格と住宅ローン残債を照らし合わせ、資金面を確認します。
6-1.査定で分かること・分からないこと
査定では、周辺の成約事例や物件の条件をもとに、おおよその売却価格の目安を確認できます。ただし、査定価格はあくまで見立てであり、その金額での成約を保証するものではありません。
また、実際に購入検討者が現れるか、どのような条件で交渉が進むかは査定時点では分かりません。査定は、現在の価格の目安を把握し、売却を判断するための出発点として利用します。
6-2.無料査定・売却相談でできること
複数の仲介会社を比較したい場合、一括査定は選択肢の一つですが、唯一の方法ではありません。相談したい仲介会社が決まっている場合は、その会社へ直接査定や売却相談を依頼する方法もあります。 仲介会社へ査定・売却相談を依頼するのも、こうした選択肢の一つです。査定価格の提示にとどまらず、住み替えの相談や資金計画への対応、購入検討者との調整まで含めて相談できる窓口として活用できます。
6-3.相談前に用意しておく書類と情報(残高証明書・購入時契約書・図面)
査定や相談の際に、手元にあると確認がスムーズな書類は以下のとおりです。
| チェック | 書類 | 確認できること |
|---|---|---|
| □ | 住宅ローン残高証明書 | 現在の住宅ローン残債 |
| □ | 購入時の売買契約書 | 購入価格や契約内容 |
| □ | 間取り図 | 部屋数や配置などの物件情報 |
| □ | 登記関係書類 | 所有者や権利関係など |
書類がすべてそろっていなくても相談は可能です。必要なものは相談時に確認しましょう。
不動産売却で必要な書類については、「不動産売却に必要な書類ガイド【2026年版】」で詳しく解説しています。
7. まとめ
買ったばかりの家を売るときは、新築時の販売価格に含まれていた要素の扱いや、所有期間5年以下の短期譲渡所得、住宅ローン残債との差額など、価格以外にも確認したい点があります。相場・残債・税金を早めに整理しておくと、売却するかどうかを判断しやすくなります。
転勤や住宅ローンの負担、住環境の変化などで売却を検討している場合は、まず査定で現在の価格の目安を確認し、今後の進め方を仲介会社と相談するとよいでしょう。
8. よくある質問(FAQ)
買ったばかりの家を売ると損をしますか?
必ずしも損をするとは限りません。売却価格は周辺相場や物件条件によって変わります。新築時の価格要素が中古住宅として売却する際にそのまま評価されるとは限りませんが、市況によっては購入時より高く売れる場合もあります。
買ったばかりの家を売る理由にはどのようなものがありますか?
転勤・転職、離婚や家族構成の変化、住宅ローン返済の負担、住環境への不満などがあります。物件の不具合など、取引判断に関わる情報は仲介会社と確認しながら適切に伝えましょう。
買ったばかりの家を売るとき、住宅ローンはどうなりますか?
住宅ローンが残っている場合は、原則として売却時に残債を完済する必要があります。売却代金で完済できない場合は、住み替えローンなどを検討できることがあるため、金融機関や仲介会社へ相談しましょう。
買って数年で売ると税金はどう変わりますか?
譲渡した年の1月1日時点で所有期間が5年以下の場合は短期譲渡所得となり、5年超の長期譲渡所得より税率が高くなります[出典4]。3,000万円特別控除など、要件を満たせば利用できる特例もあります[出典6]。
買ったばかりの家をすぐ売るメリットはありますか?
早めに売ることで必ず有利になるとは限りません。売却価格は周辺相場や物件条件によって変わるため、住宅ローン残債や税金、転居予定などもあわせて確認して判断するとよいでしょう。
9. 出典
[出典1]不動産公正取引協議会連合会「不動産の表示に関する公正競争規約・同施行規則」
[出典2] 国土交通省「品確法に基づく瑕疵担保責任の特例の概要」
[出典3] 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月)」
[出典4] 国税庁「No.3211 短期譲渡所得の税額の計算」
[出典5] 国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)
[出典6] 国税庁「No.3302 マイホームを売ったときの特例」
[出典7] 国土交通省「住宅:住宅ローン減税」
※ 掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
あわせて読みたいコラム5選


不動産売却・住みかえをお考えなら、無料査定で価格をチェック!


新着記事
-
2026/10/27
買ったばかりの家を売る-新築・築浅住宅売却の価格・住宅ローン残債・税金を解説【2026年版】-
-
2026/10/27
不動産売却の内覧ガイド|事前準備・当日対応・内覧後の見直しポイント
-
2026/10/02
机上査定とは?訪問査定との違い・メリット・使い分けを解説
-
2026/10/02
不動産査定書の見方|記載項目と価格根拠の見極め方・複数社の比較手順【2026年版】
-
2026/10/02
不動産の買取保証とは?買い替え・住み替えで売却を計画的に進める方法を解説
-
2026/09/30
不動産一括査定とは?サービスの特徴・メリット・注意点と上手な使い方を解説
人気記事ベスト5



不動産売却ガイド
- 最初にチェック
- 不動産の知識・ノウハウ
- 売却サポート
- Web上で物件を魅力的に魅せる! サポートサービス
- お買いかえについて
- お困りのときに
カンタン60秒入力!
売却をお考えなら、まずは無料査定から


約60秒
カンタン入力!売却・住みかえの第一歩は、
まず価格を把握することから!
おすすめコンテンツ
Youtube


Copyright © Nomura Real Estate Solutions Co., Ltd. All rights reserved