

マーケット
日系不動産ファンド最新動向(2025年度下期)


~金利上昇下でも活発な売買続く インフレ下で試される「総合的な運用力」~
2026年に入ってからも国内の不動産投資市場は引き続き活況を呈しています。近年、円安等を背景に投資インセンティブが高まる外資系不動産ファンドの存在感は増しているものの、J-REITをはじめとする日系不動産ファンド勢の売買も非常に活発で、引き続き国内不動産マーケットを強力に牽引する「顔」として存在感を示し続けています。
足元では、昨年に続く政策金利引き上げ、円安是正として28年ぶりとなる日米政府協調による為替介入にみられるように、金融情勢は目まぐるしく変化する局面に差し掛かっています。不動産投資市場ではインフレ下によって収益源となる賃料の上昇期待がある一方、金利上昇によるコスト増加も併存する状況となっており、不動産投資判断はこれまで以上に高度化・複雑化しつつあります。
このような環境下において、国内不動産市場の主役といえる日系不動産ファンドの投資行動はどのような傾向にあるのでしょうか。本稿では、最新の金融市場および国内不動産投資市場の動向を確認した上で、主要プレーヤー約40社の取引事例に基づいた集計・分析を通じて、日系不動産ファンドの最新のトレンドと今後の見通しについて考察します。
【サマリー】
- ● 国内では政策金利と長期金利の上昇が続き、調達コストの織り込みが一段と重要になっている。一方、金融機関の不動産向け融資姿勢はなお緩和的で、金利上昇が不動産価格の調整につながる状況ではない。
- ● 2025年の国内不動産投資額は7兆円に迫り、調査開始以来の最高額を更新した。海外投資家に加え、私募REITや私募ファンドを含む国内投資家の取得も活発で、日系不動産ファンドは引き続き市場の主要な買い手となっている。
- ● 主要プレーヤー約40社の2025年度下期の取引は、購入60件、売却49件となり、前期の「売り越し」から購入超過へ転じた。一方で、売却も一定水準で続いており、収益性や成長性を意識した資産入替が取引の中心となっている。
- ● アセット別の購入では住宅とオフィス合算で全体の過半を占めた。オフィスは東京都内の2010年代竣工物件、住宅は東京23区の築浅物件への選好がみられる。取得価格が高水準で推移するなか、収益成長力を維持するエリア・築年数をアセット特性ごとに選別する姿勢がうかがえる
- ● 引き続き金利負担を上回る収益成長を実現できるかが焦点となるが、インフレ浸透を背景に、テナント入替時だけでなく、入替を伴わない更新時の賃料増額も顕在化している。資産入替の巧拙による内部成長はもとより、昨年比で件数が増加したPOなど外部成長、財務面の見直しなどの取り組みを戦略的に実行する「総合的な運用力」が、各ファンドの成長力を左右すると考えられる。
Ⅰ.金融市場の動向
ⅰ.金利動向
2025年12月に政策金利が0.75%へ引き上げられた後、日本銀行は2026年6月の金融政策決定会合で追加利上げを決定し、政策金利を1.0%としました。国内の金融環境は、低金利を前提とした局面から、金利上昇を織り込んで投資採算を判断する局面へ明確に移行しています。図表1は、国内の長期金利(10年国債金利)の推移です。
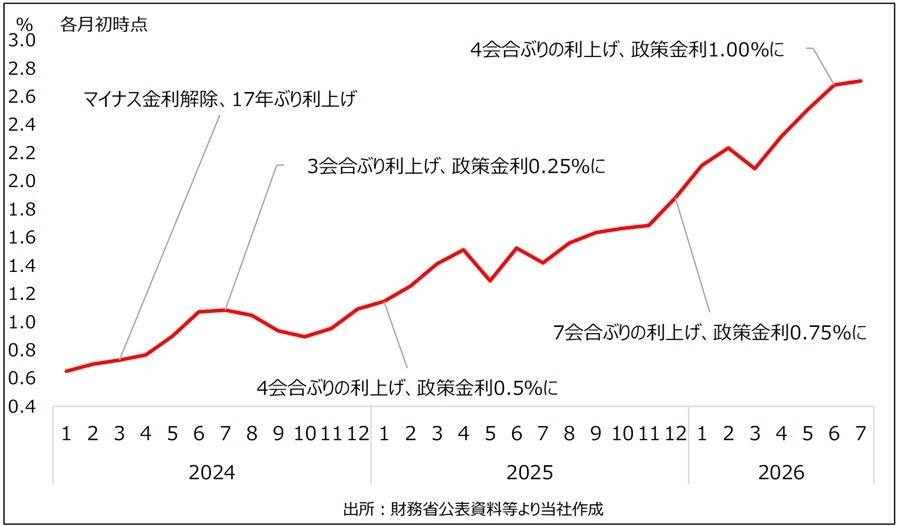
長期金利も上昇基調を強め、2026年8月時点では10年国債利回りが2.9%台に達しています。政策金利だけでなく、長期金利の上昇を通じて不動産の期待利回りや借入コストへの圧力が強まっています。
金利上昇の背景には、物価上昇の継続に加え、積極財政に伴う国債需給への警戒や、日本銀行による国債買入れ減額等があります。もっとも、後述しますが、金融機関の不動産向け貸出姿勢はなお緩和的で、賃貸市場も堅調です。現時点では金利上昇が直ちに不動産価格の調整にはつながっておらず、賃料成長力や資産の競争力によって影響が分かれる局面と考えられます。
では、株式市場の動向はどうでしょうか。図表2は、J-REITの代表的な指数である東証REIT指数(注1)と東証株価指数(TOPIX)(注2)の推移です。ともに2023年1月=100とした指数推移で示しています。
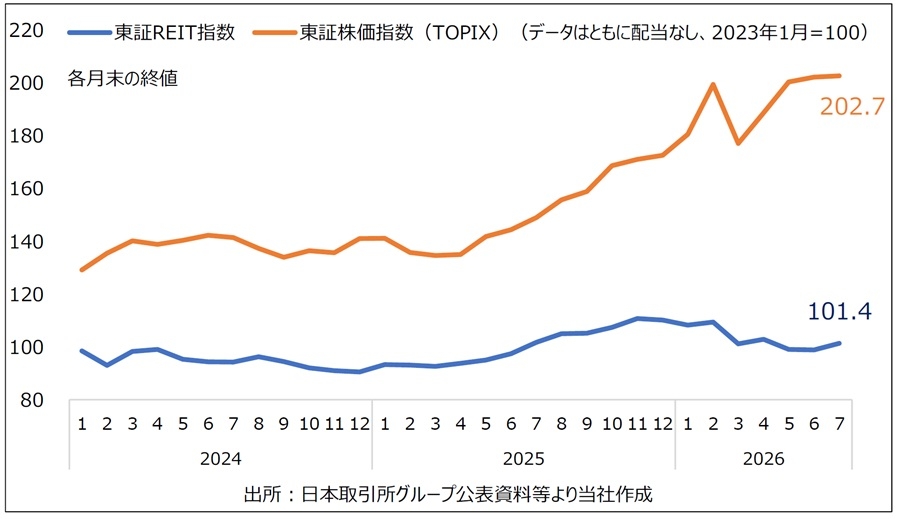
AI関連銘柄を中心に資金流入が続く株式市場と比較すると、J-REIT市場の回復ペースは鈍く、投資家の評価は依然として慎重です。足元では日銀による追加利上げや長期金利の上昇を受け、投資口価格には重荷となる場面も見られます。
もっとも、J-REIT各社による決算発表からは、インフレの定着に伴う賃料上昇や分配金成長への自信を示す内容も目立っています。一般に金利上昇は株式や不動産(REIT)にとってマイナス要因とされるなか、国内不動産市場の堅調さを背景に、J-REIT市場は一定の底堅さを維持しているともいえ、「金利上昇」と「賃料上昇期待」がせめぎ合う局面にあると捉えるのが適切でしょう。
1 J-REIT全銘柄を対象とした時価総額加重平均型の指数。2003年3月末の時価総額を1,000として指数化したもの。東証が算出している。
2 東京証券取引所に上場する銘柄を対象として算出・公表されている株価指数。日経平均株価と並ぶ日本の代表的な株価指標。1968年1月4日を基準日として当時の時価総額を100として算出している。
Ⅱ.国内不動産投資市場と証券化対象不動産市場の動向
ⅰ.国内不動産投資市場の動向
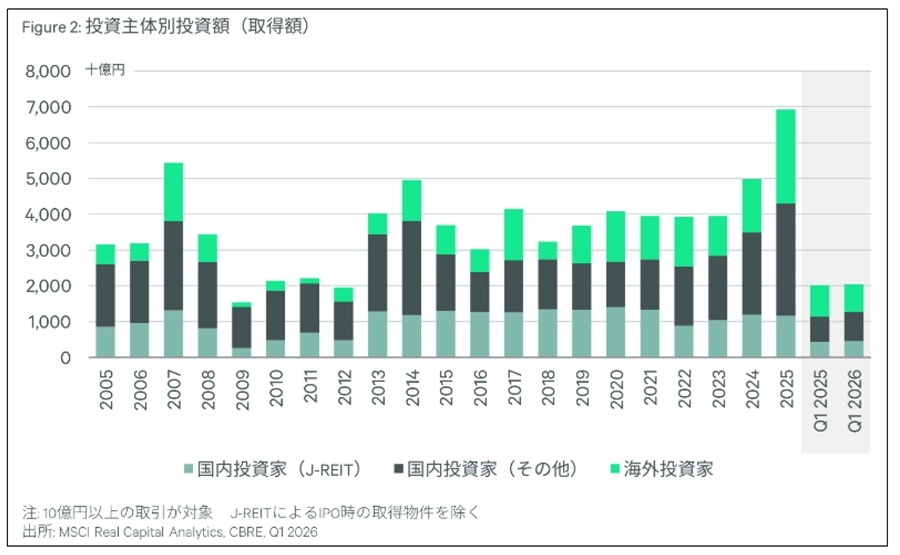
図表3は、投資主体別の国内不動産取得金額の推移です。2025年通年の投資額は7兆円に迫り、調査開始以来の最高額を更新しました。
 出所:CBRE「ジャパンインベストメントマーケットビュー2026年第1四半期」より転載
特に伸長が著しかった投資主体は、「海外投資家」と「国内投資家(その他)」です。円安に加え、国内不動産の相対的に良好なファンダメンタルズを背景に「海外投資家」の取得が大きな伸びをみせる一方、私募REITや私募ファンドを含む「国内投資家(その他)」は最多の投資金額となっています。J-REITも横ばいで推移しており、海外投資家に劣らず、国内投資家の存在感も引き続き高いものとなっています。
ⅱ.証券化対象不動産市場の動向
では、日系不動産ファンドの主な運用の場となっている不動産証券化市場の動向はどうでしょうか。
図表4は、証券化対象不動産の資産総額の推移、図表5は、金融機関によるSPC向け貸出残高の推移です。
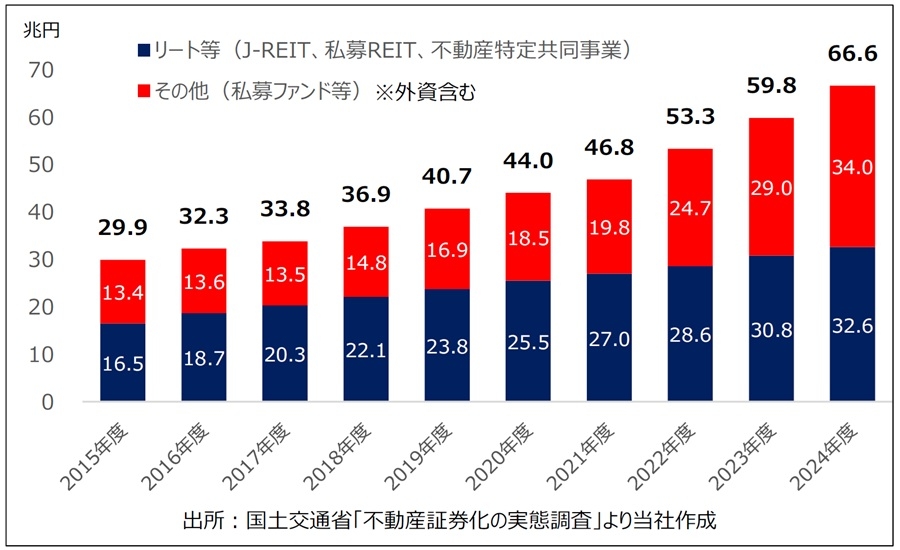
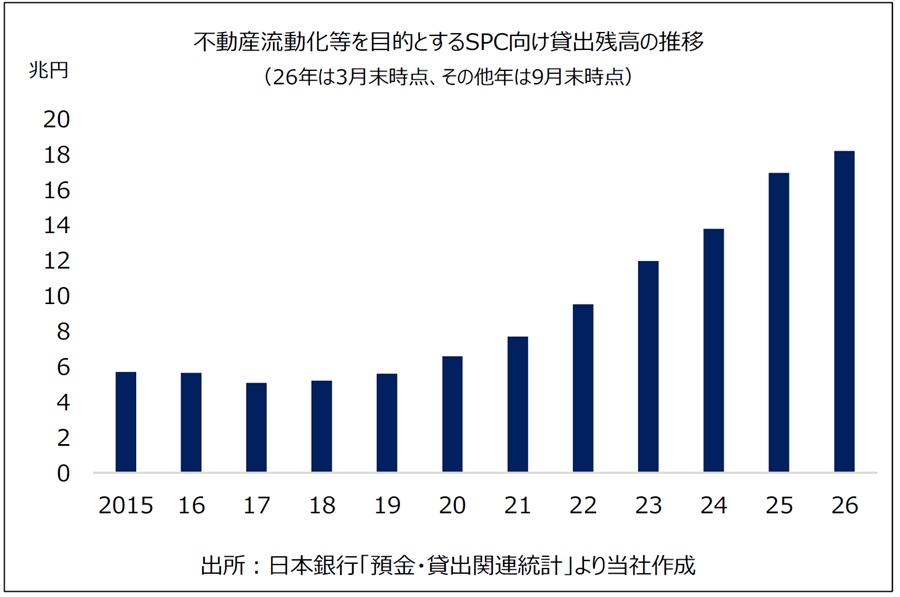
証券化不動産市場は引き続き拡大基調にあります。J-REITに加え、私募REIT、不動産特定共同事業、国内外の私募ファンドが市場の厚みを支えています。また、金融機関の不動産・SPC向け貸出姿勢も総じて緩和的です。ファンド各社の資金調達環境は引き続き良好と言えます。
Ⅲ.日系不動産ファンド(主要プレーヤー)の売買動向
ⅰ.購入と売却の案件数の推移
本章では、2018 年度上期以降を対象期間とした日系不動産ファンド(資産運用会社)が関わった取引事例に基づく考察を行います。J-REITや私募REIT、私募ファンドの各スキームを通じて、国内不動産に豊富な投資実績を有すると判断された日系不動産ファンドの約40 社を主要プレーヤーと定義してベンチマークし、その取引事例を集計、分析することで日系不動産ファンド全体の傾向をより具体的に探ります(注3)。
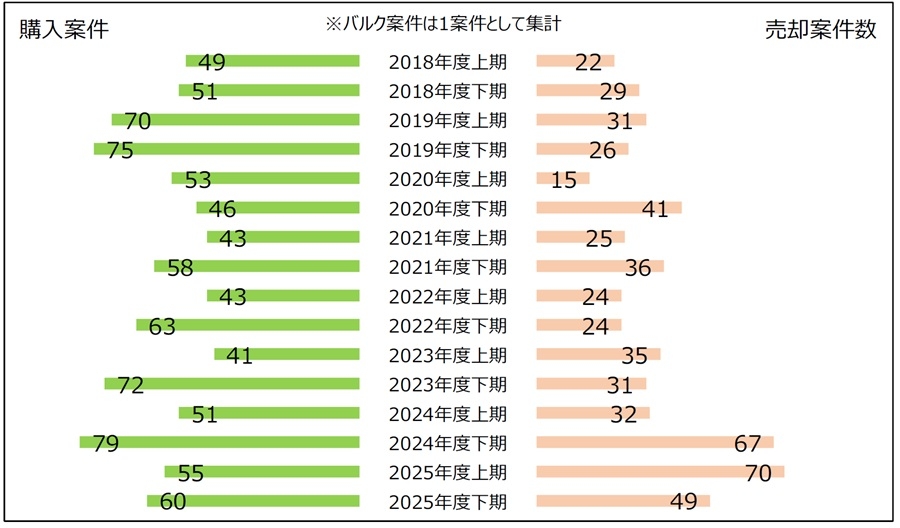
図表6 は、その主要プレーヤー約40 社による半期ごとの購入案件数と売却案件数の推移をグラフ化したものです。
 出所:当社調べ、以下同
2025年度下期の本稿対象の主要プレーヤーの売買案件数を見ると、購入は前期の55件から増加し60件、売却は70件から大きく減少し49件となり、「売り越し」から再び購入超過へ転じました。ただし、過去の「買い越し」件数と比べると突出しているものではなく、外部成長が加速しているとまではいえません。
なお、敢えてバルク取引(注4)も1案件として集計していますが、実際に売買対象として把握された物件数は、グラフで示している案件数を大きく上回ります。いずれにせよ、主要プレーヤー各社による売買は引き続き活発です。
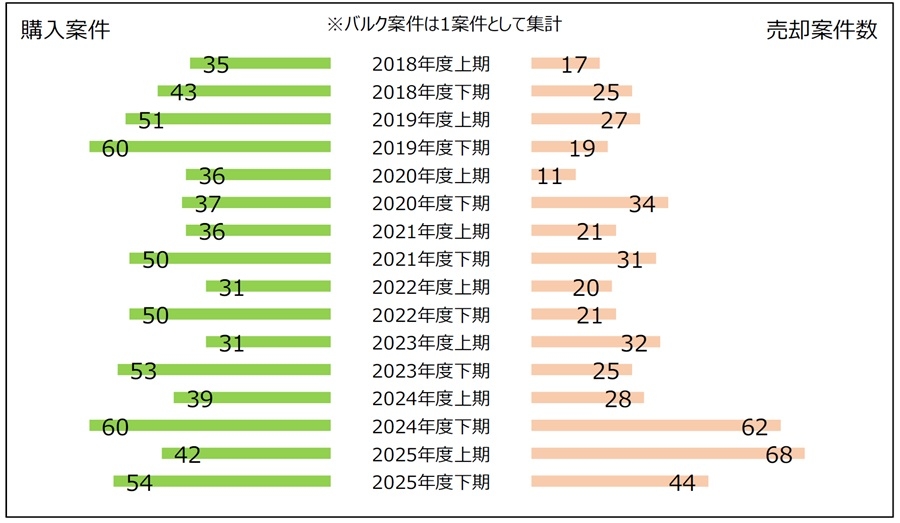
この活発な売買の主役はJ-REITです。全スキーム合計と傾向は同様ですが、図表7に示すとおり、2025年度下期は購入件数が売却件数を上回りました。ただし、売却も一定の水準で続いており、より収益性や成長性の高い物件を取得する資産入替が進んでいると考えられます。足元の不動産価格は高値圏にあり、J-REITにとっては保有物件の含み益を実現しやすい環境です。収益の伸びが限られる物件や将来の修繕負担が見込まれる物件を売却し、賃料成長が期待できる物件へ入れ替えることで、ポートフォリオの質を高めようとする動きがうかがえます。
私募REITの購入/売却案件数は、その特性上把握できるサンプルが少ないため図表を省略しますが、2026年7月には、国内で運用実績を有する私募REITとして初の解散事例が報じられました。1月の私募REIT同士の初の合併に引き続いての動きです。共通する背景として、金利の先高感による資金調達環境の変化やREIT間での物件取得競争の激化等が挙げられ、そうした影響が一部で顕在化している状況ともいえるでしょう。
私募ファンドについても同様に把握する案件数は限定的となりますが、売却先はグループのJ-REIT等が多く、いわゆる「ブリッジファンド」(注5)としてJ-REITの取得ルートの一つとして機能している点からも、私募ファンドの売買動向を観測していくことは引き続き重要と言えます。
3 当社調べに基づき、J-REIT、私募REIT、私募ファンド各々の分野で資産総額上位に位置すると見られる資産運用会社を選定した。マーケット全体を俯瞰する目的の下、J-REITは総合型・複合型の他、各アセット特化型REITのバランスも加味して選定した。本稿で選定した約40社の証券化不動産市場における資産総額ベースでのシェアは推定50%超(当社調べ)となり、国内証券化不動産市場を牽引する主要プレーヤーと判断した。
4 複数の不動産をまとめて売買する取引のこと。
5 主にグループで運用するREITや私募ファンドへの物件供給を目的に組成されるファンドを指す。
ⅱ.大型案件(取引金額100億円以上)とスキーム別割合の推移
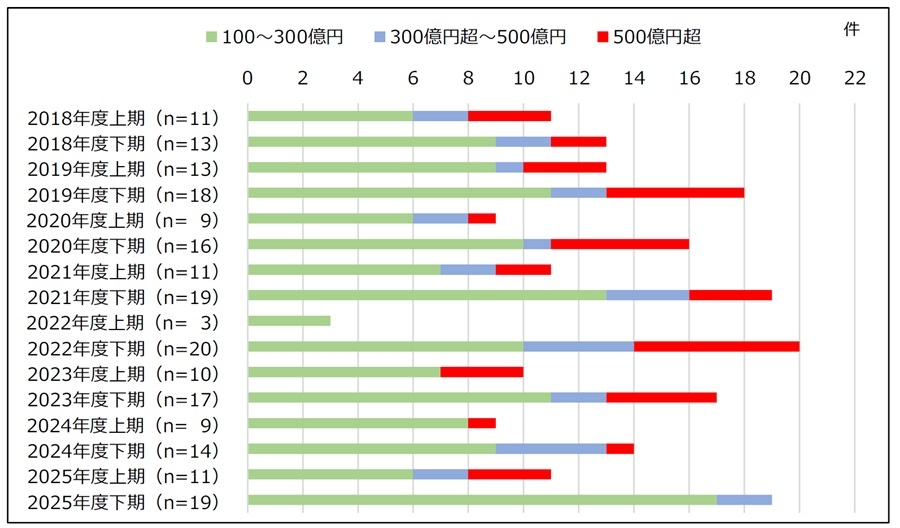
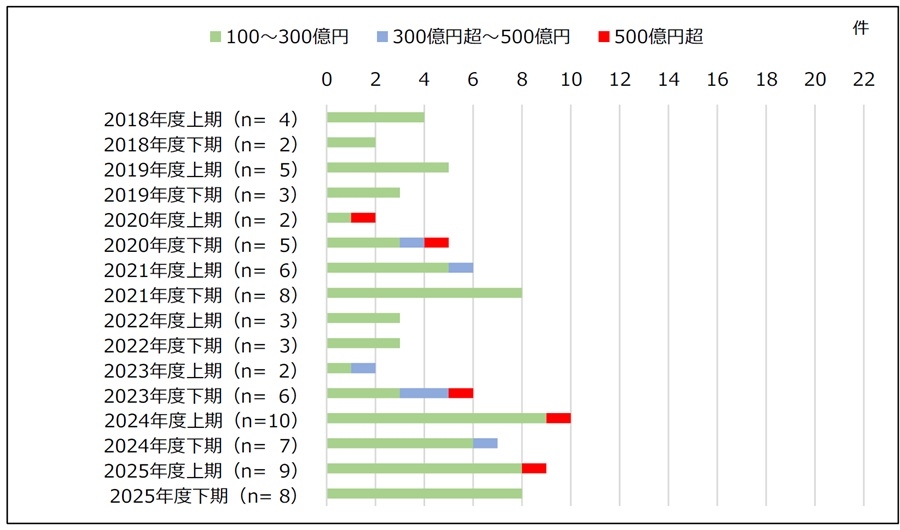
図表8と9は、100 億円以上の大型案件数の推移を購入と売却から見たグラフです(バルク案件は1 案件として扱い、金額判明分のみを対象とした)。
直近の2025年度下期は、購入において、前年同期を上回る19件の大型事例が把握されました。売却では、前年同期並みの8件となりました。購入、売却に共通して、500億円超の「超大型」取引は確認されず、300億円超も、購入の2件のみに留まりました。
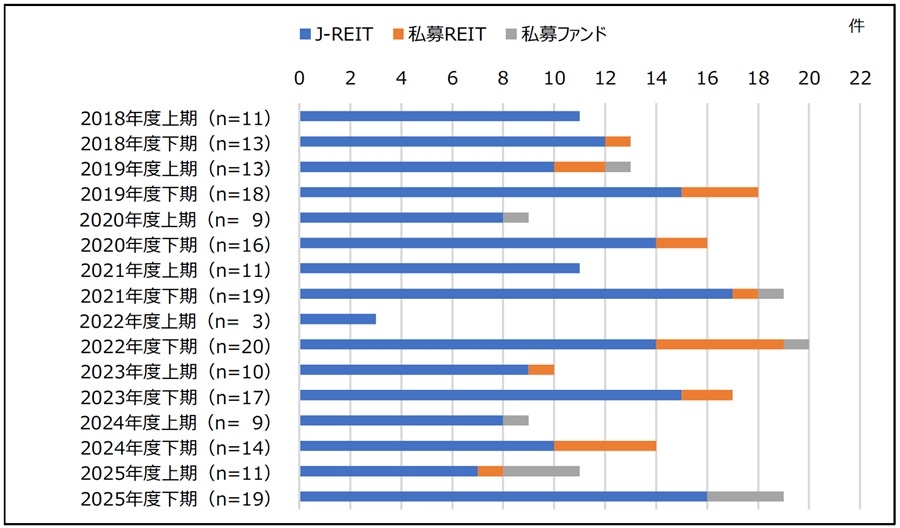
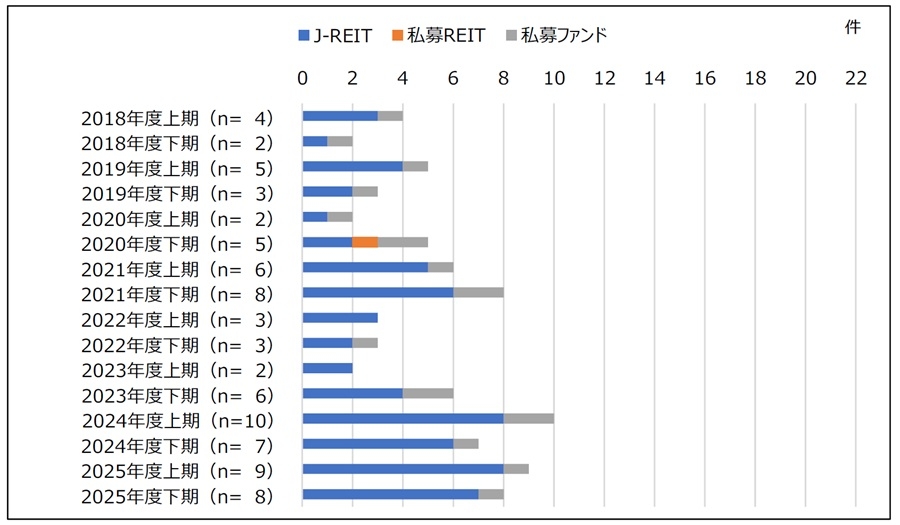
図表10と11は、大型事例におけるスキーム別の案件数の推移です。毎期同様の傾向ではありますが、購入・売却ともにJ-REITが多くを占めます。
直近期においては私募ファンドが買い手となっている事例が3件確認されています。1件は地方の商業施設、もう2件は物流施設底地のバルク取引です。
ⅲ.アセット別の割合推移(全スキーム合計)
図表12と13は、アセット別の割合です(アセットが明確に判明しているものについては個別案件として集計した)。
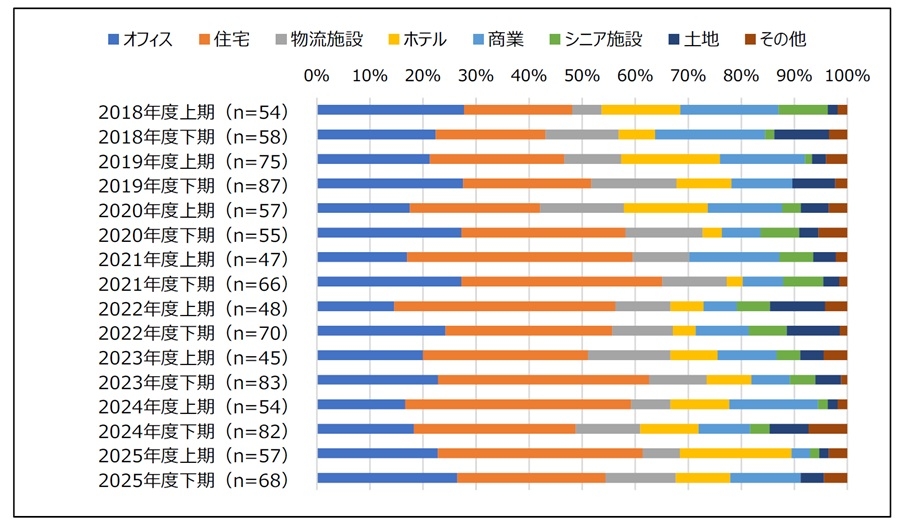
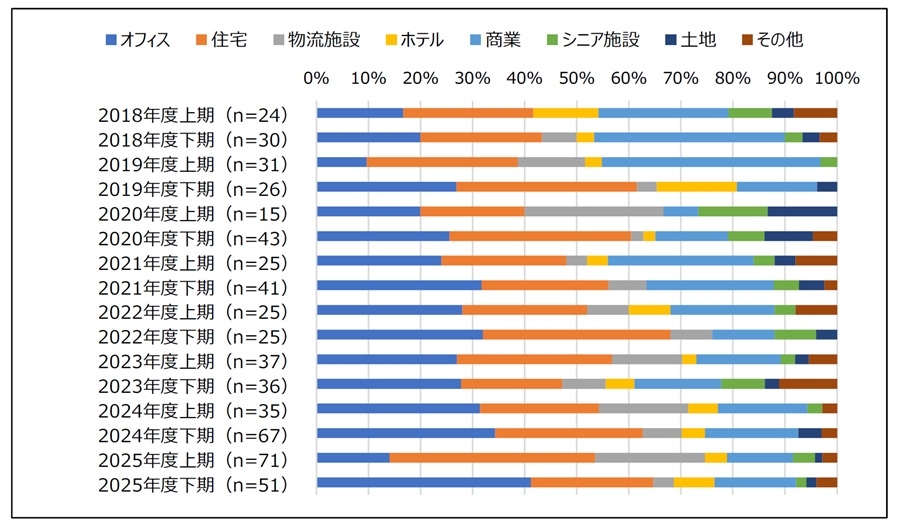
2025年下期の購入の構成比では、住宅、オフィスの2アセットで合計54.4%を占めています。ホテルは前期の2025年上期に急増していましたが、下期は10.3%と落ち着いた割合です。2025年下期の売却の構成比では、オフィスが調査期間で最高の41.2%だったものの、アセット全体としては前期に住宅と物流施設が多かったところから従来通りにリバランスした印象です。
総じて購入・売却ともに、住宅・オフィスを主軸としながらも特定のアセットに偏らず、バランス良く分散しています。
ⅳ.オフィスと住宅のエリア別の割合推移(全スキーム合計)
(Ⅰ)オフィス
図表14と15は、オフィスのエリア別の割合推移です。
2025年度下期のオフィス取引をエリア別構成比でみると、購入では「東京都心5区」と「東京その他23区」が合計で半数を占め、引き続き東京を重点エリアに据えている傾向が読み取れます。
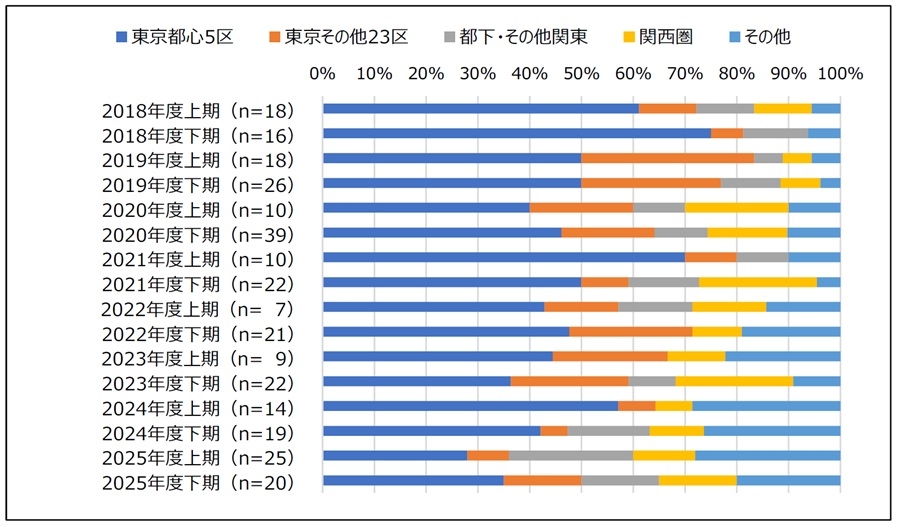
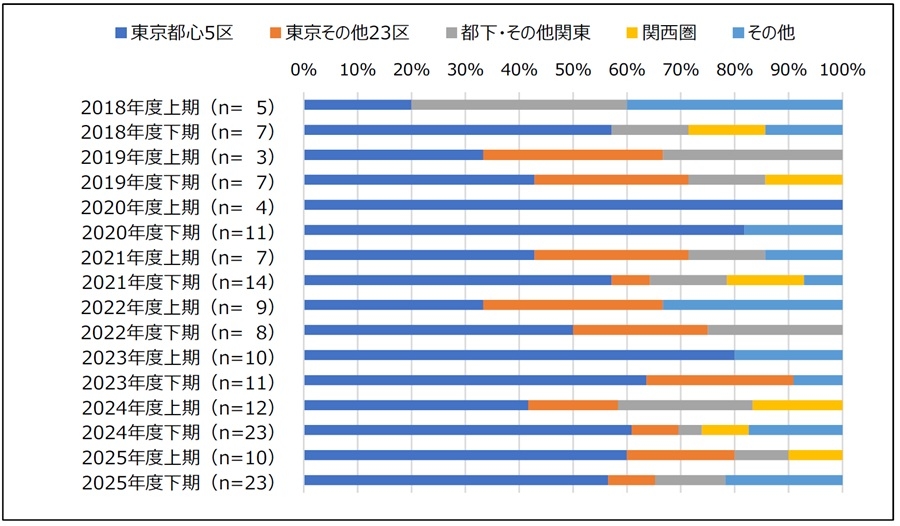
足元では、オフィス賃料は都心部を中心に上昇しています。一方、売却では引き続き東京都心5区が過半を占めたものの、その割合に大きな変化はなく、「その他」が21.7%まで上昇しました。「その他」の売却物件は、政令指定都市と地方都市の両方でみられました。金利上昇下においては、長期国債とオフィスキャップレートとの差(スプレッド)がより大きい「その他」の物件に投資妙味がありそうですが、賃料上昇の確度や流動性を勘案し、地方物件を選別的に売却したともいえそうです。
(Ⅱ)住宅
図表16と17は、住宅のエリア別の割合推移です。
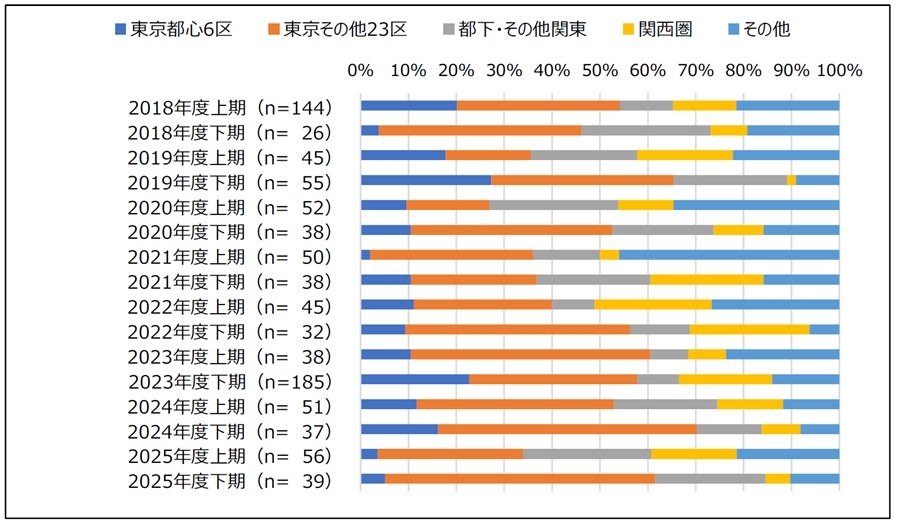
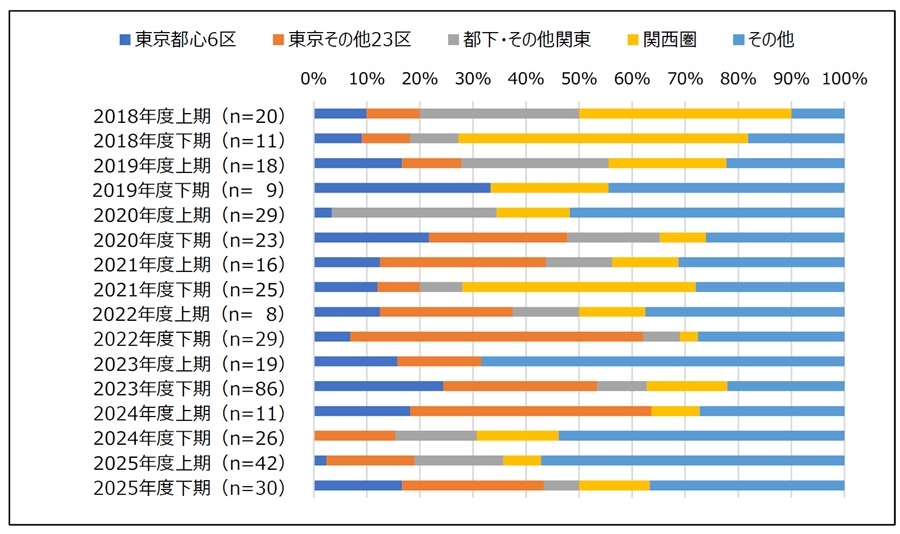
購入では、「東京その他23区」が56.4%と過半を占め、東京都区部への集中がみられました。 売却では、「その他」が前期よりも割合を下げたものの36.7%と依然として最大で、主に住宅特化型REITによる名古屋の一括売却が多くみられました。
購入では賃料成長と高い流動性が期待できる東京23区の物件をスポンサー・SPC等からまとめて取得する一方、売却では地域ごとの期待利回りを念頭に、既存ポートフォリオの選別が進んだ可能性があります。日系不動産ファンドのエリア戦略としては、前述のオフィスでは都心部、住宅ではその周辺部を選好するなど、現在の投資環境に応じて戦略を調整しているとみられます。
ⅴ.オフィスと住宅の竣工年別の割合推移(全スキーム合計)
(Ⅰ)オフィス
図表18と19は、オフィスの竣工年別の割合推移です。購入では、「2020年代」の割合が低下し、「2010年代」が上昇しました。
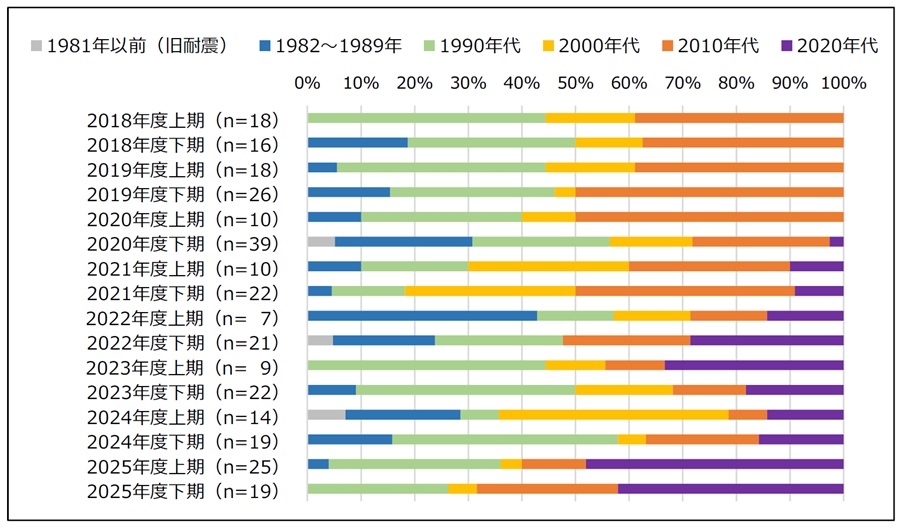
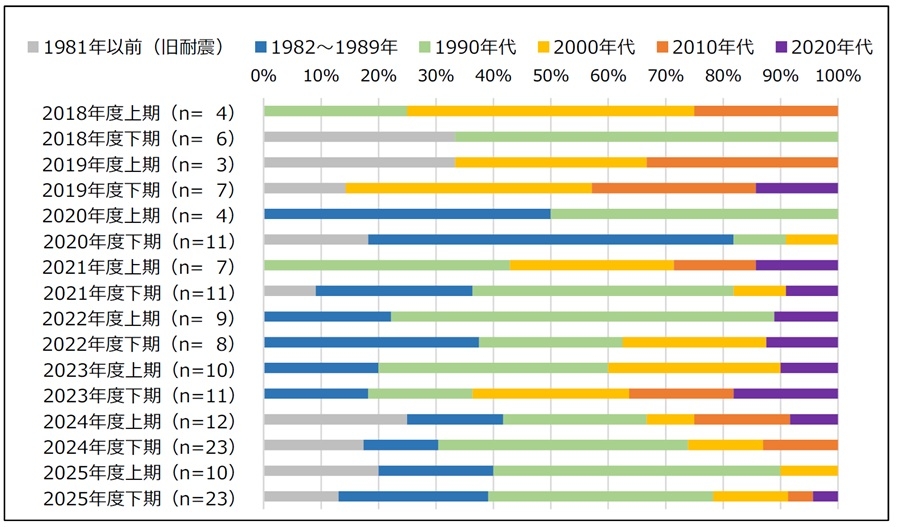
一般に金利のある環境下では、「2020年代」は取得価格が高く調達コストを吸収しにくい一方、2000年代以前の物件は修繕・更新に伴う資本的支出が本格化する時期に差し掛かり、キャッシュフローを押し下げる可能性があります。このため、安定的な分配金を重視する日系不動産ファンドが、取得価格と将来のコスト負担のバランスを踏まえ、稼働実績も確認できる2010年代竣工の物件に合理性を見いだした可能性があります。
一方、売却では「1990年代」以前が引き続き中心であるものの、「2010年代」や「2020年代」の物件も確認されました。件数は少なく個別性があるものの、「2020年代」は3半期ぶりの事例確認であり、足元の資産入替は、単純な「築浅取得・築古売却」から、保有コストと収益力を総合的に見極める質的な入替へ移りつつあると考えられます。これは前述したエリア戦略において、賃料上昇が期待される東京都内へ取得対象の重心が移る動きとも整合的です。
(Ⅱ)住宅
図表20と21は、住宅の竣工年別の割合推移です。購入では「2020年代」が約4分の3を占め、築浅物件への集中が一段と鮮明になりました。
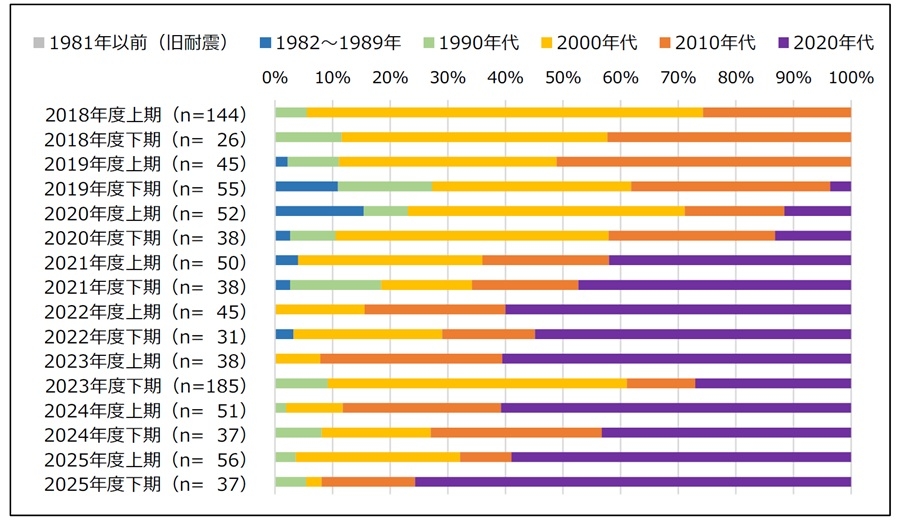
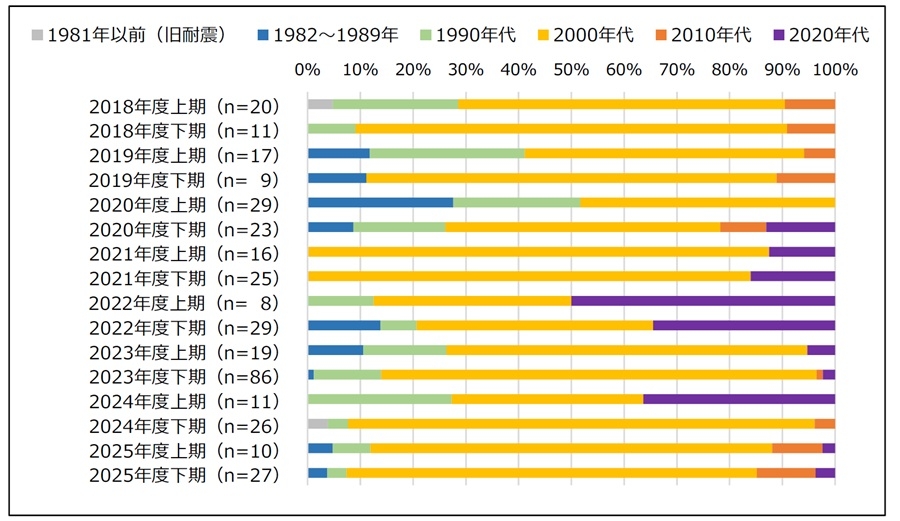
今期の住宅取得は前述のように、東京都区部、とりわけ都心6区以外の東京23区への集中も同時にみられました。都心部より価格を抑えながら、賃料成長、修繕負担の小ささ、出口時の流動性を見込みやすい「築浅×都心周辺」の組み合わせに、投資採算上の合理性を見いだした可能性があります。
一方、売却では「2000年代」が引き続き大半を占めました。築浅物件を取得する一方、修繕・設備更新の負担が意識され始める物件を売却することで、金利上昇下でもキャッシュフローの安定性を維持しようとする、ポートフォリオの若返りが進んだと考えられます。
築年数を巡っては、前述のようにオフィスで「2020年代」の割合が低下し、「2010年代」が上昇した一方、住宅ではより築浅物件への集中が強まりました。金利上昇への対応として、オフィスでは改修によって競争力を維持しやすいため築年数の許容範囲を広げて取得価格を抑え、住宅では築年の浅さがそのまま賃料に反映されやすいため取得エリアを広げて築浅を確保するという、アセット特性に応じて投資戦略を調整したと捉えられます。
Ⅳ.今後の見通しと注目点
ⅰ.金融市場の見通しと注目点
日本銀行は2026年6月の金融政策決定会合で、政策金利を0.75%から1.0%へ引き上げました。政策金利が1.0%に達するのは約30年ぶりです。7月会合では1.0%に据え置かれましたが、経済・物価情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整する方針を維持しています。7月会合では、1人の政策委員が1.25%への利上げを提案するなど、一段の金利引き上げを求める意見もみられ、国内の金融環境は金利上昇の影響を本格的に織り込む局面へ移っています。
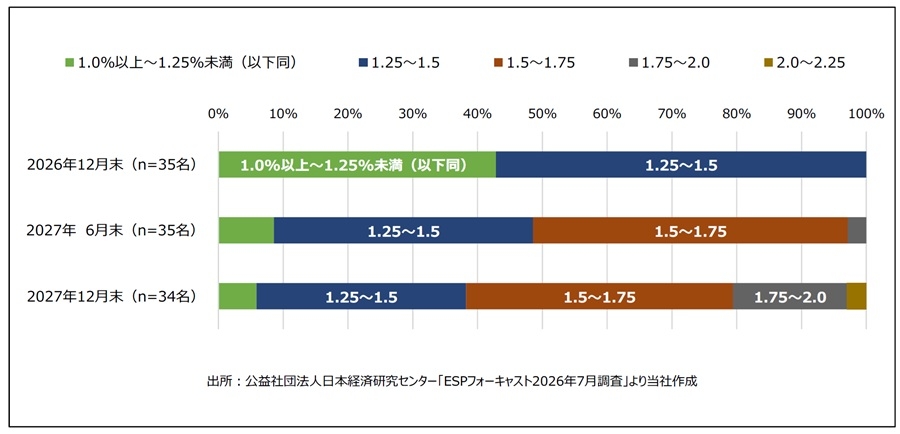
マーケットの焦点は、追加利上げがいつ実施され、政策金利が最終的にどの水準まで上昇するかに移っています。図表22は、2026年7月時点の専門家による今後の政策金利見通しを示したものです。25bpずつの引き上げを前提とすれば、2026年末までに1度の追加利上げがなされ1.25%になるとの予想が大勢を占めています。2027年末時点では、さらに1回の追加利上げを経て1.5%に達するとの予想が最多です。米国では2022年3月のFOMC会合を契機に、わずか1年半ほどの間に0.25%から5.50%まで引き上げられたことと比較すれば、いまだ段階的であると捉えられます。金利に対する不動産市場の受け止めはどうでしょうか。
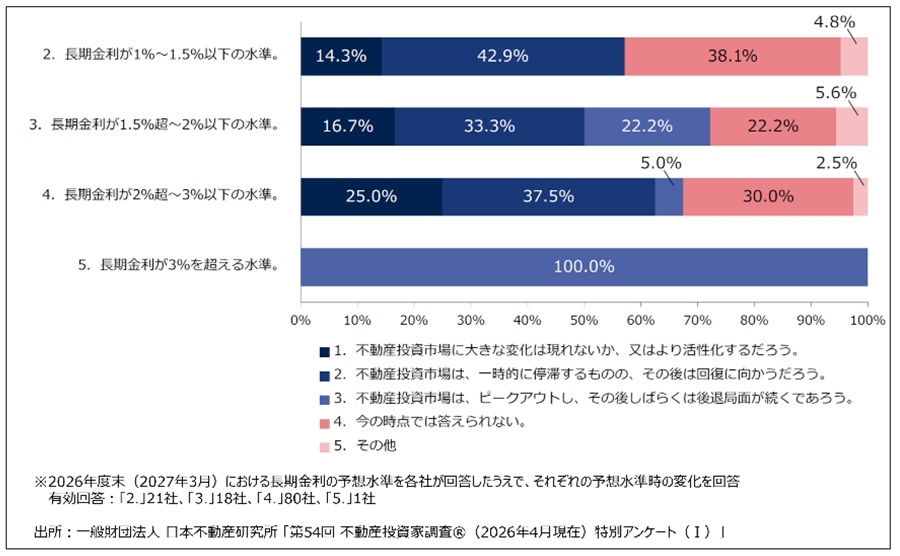
図表23は主に国内のアセット・マネージャーを対象とした不動産市場参加者へ、今後の長期金利による影響を尋ねたものです。4月時点のアンケートですが、前述のとおり本稿執筆時点では長期金利(10年国債)は2.9%に達しています。対応する「4.長期金利が2%超~3%以下の水準」の場合を確認すると、「2.不動産投資市場は、一時的に停滞するものの、その後は回復に向かうだろう」が最多となり37.5%となっています。次点で「4.今の時点では答えられない」が続くものの、「1.大きな変化は現れないか、又はより活性化するだろう」も25.0%あり、警戒感は強くにじむものの、一様に悲観的とは捉えていない様子です。
ⅱ.不動産市場の見通しと注目点
(Ⅰ)現在のNAV倍率と対応
J-REIT市場では、保有不動産価格に対する投資口価格を表すNAV倍率が低い状態が続いています。J-REIT全体の平均NAV倍率は、2026年7月末時点で0.86倍となっています。(図表24)
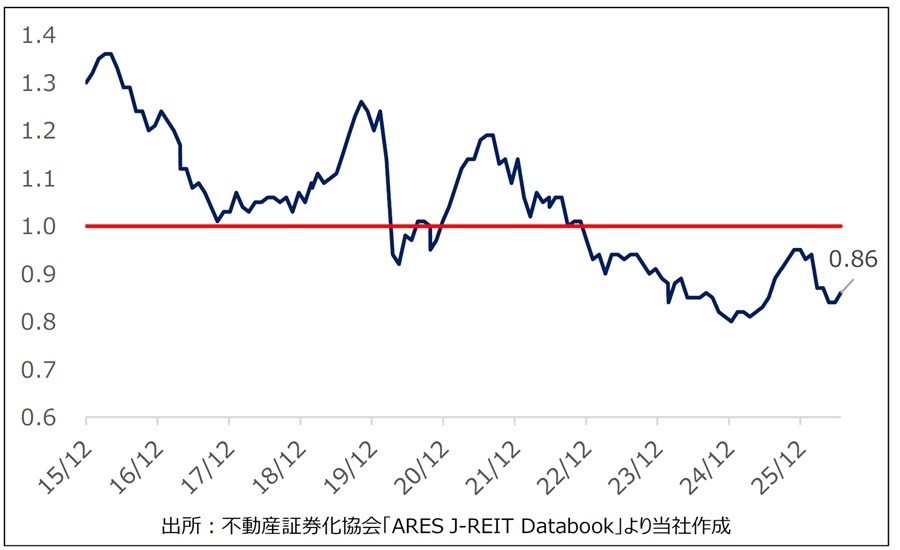
当然ながら、運用各社もこうした状況は認識済みであり、対応を進めています。
2026年上期の自己投資口取得額は262億円と、2023年以前と比べ高い水準が続いており、事業会社同様に、投資家還元を意識する経営にシフトしています。
また、J-REITが本来的に目指す外部成長についても回復の基調がみられます。2026年上期の公募増資件数は9件となり、前年同期の2件から増加しました。
(Ⅱ)ii. 総合的な運用力がより重要に
金利上昇は調達コストを押し上げる一方、賃料上昇の機会でもあります。保有物件の収益向上を目指す内部成長においては、テナント入替時の成約賃料は上昇が鮮明となっています。加えて、注目したい点は更新時の賃料上昇です(図表25)。インフレ浸透を背景に、テナント入替を伴わない場面でも増額が顕在化しています。継続賃料にも上昇圧力が及んでいることは追い風といえるでしょう。
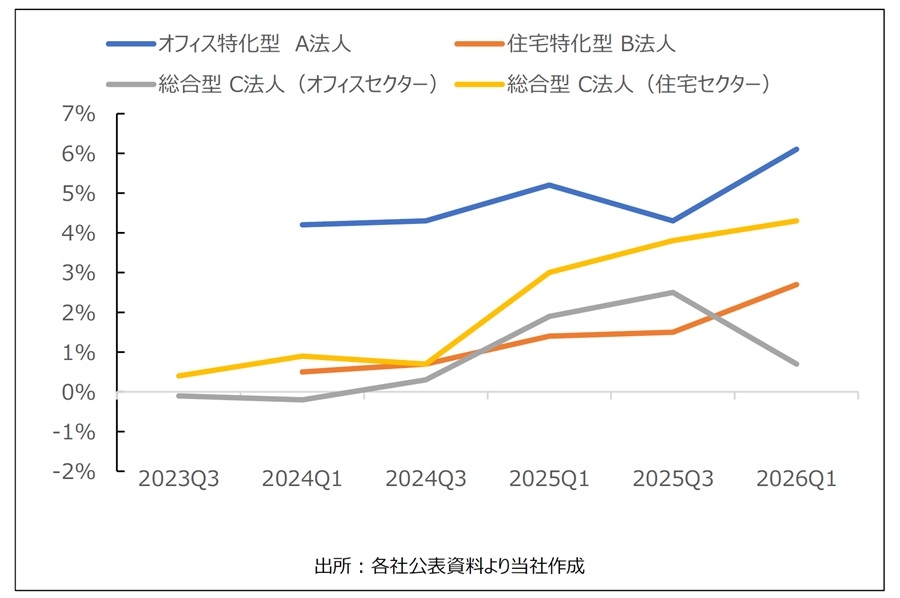
財務面でも見直しが進んでいます。例として、借入期間を短くし金利を抑える、変動金利を採用する比率を高める、返済期限の分散により時間的なリスクの平準化を図るなどの動きがみられます。また、ESGファイナンス等の活用により、資金調達手段の多様化も活発です。いずれにしても、内部成長だけに頼ることなく、財務面における柔軟性を高めることでも持続的な成長基盤を強化しています。
その他注目すべき点として、これまで設備の償却負担が大きく投資法人が不動産として扱いにくかったデータセンターについて、2025年6月、金融庁はQ&Aの改定を通じて見解を示しました。出口が限られる特性から、事前の戦略が重要になりますが、今後新規アセットとして投資が本格化していくか目が離せません。
本稿で確認した取引データからは、日系不動産ファンドが資産の特徴に応じた選別を継続している様子がうかがえました。今後は金利負担を上回る賃料成長を前提として、上記の多岐にわたる手段が示すように「総合的な運用力」が評価を分けることになりそうです。こうしたJ-REITをはじめとした日系不動産ファンドの動向が引き続き注目されます。
提供:リサーチ・コンサルティング部 リサーチ課
長谷山大樹:宅地建物取引士/不動産証券化協会認定マスター
八巻 尚矢:宅地建物取引士/公認不動産コンサルティングマスター
本記事はご参考のために野村不動産ソリューションズ株式会社が独自に作成したものです。本記事に関する事項について貴社が意思決定を行う場合には、事前に貴社の弁護士、会計士、税理士等にご確認いただきますようお願い申し上げます。また推定値も入っており、今後変更になる可能性がありますのでご了承いただきますようお願い申し上げます。なお、本記事のいかなる部分に関する一切の権利も野村不動産ソリューションズ株式会社に属しており、電子的または機械的な方法を問わず、いかなる目的であれ、無断で複製または転送等を行わないようお願いいたします。
