
会計・税・鑑定
ミニマムタックスの強化~極めて高い水準の所得に対する負担の適正化措置~


合計所得金額が1億円を超えるような高所得者層では、給与所得などの総合所得が累進課税の税率で計算されるのに対して、不動産譲渡所得等の分離課税が一律の税率で計算される仕組みにより所得税負担率が低下する、いわゆる「1億円の壁」と呼ばれる問題がありました。
そこで、令和5年度税制改正において、税負担の公平性を確保する観点から、おおむね平均的な所得水準として30億円を超える高い所得を対象として、極めて高い水準の所得に対する負担の適正化措置(以下「高所得者特例」という)が導入されました。
土地建物の譲渡などの分離課税や配当所得などの申告不要制度の対象となる所得等を多く有する高額所得者が主な対象となります。
なお、令和8年度税制改正により所得税の負担額が拡大することが決定しているため、土地建物の譲渡の時期によっては改正前の税率等の適用となりますので譲渡時期についての検討が重要になってきます。
単純に整理することが難しいケースもあるかと思いますので、身近な税理士にご相談されることをおすすめします。
Ⅰ.概要
ⅰ.ミニマムタックスの概要
(Ⅰ)ミニマムタックスの概要
高所得者特例は、令和5年度税制改正において、極めて高額な所得を得ている個人について、所得税の最低限の負担を求めるために導入された制度であり、租税特別措置法41条の19「特定の基準所得金額の課税の特例」に規定され、令和7年分以降の所得税から適用されています。
制度導入の背景には、高所得者ほど所得に占める土地建物の譲渡所得や株式譲渡所得等の割合が高くなり、これらには分離課税が適用されるため、所得が極めて高い層では所得税の実効負担率がかえって低下する、いわゆる「1億円の壁」の問題がありました。
そこで、基準所得金額が3億3,000万円を超える個人について一定水準の所得税負担を求める仕組みが設けられました。特に影響を受けやすいのは、所得の大部分が株式譲渡益などの一律の分離課税所得で構成されている超高所得者であり、通常の累進課税によって既に十分な所得税を負担している場合には、追加納税が生じないこともあります。
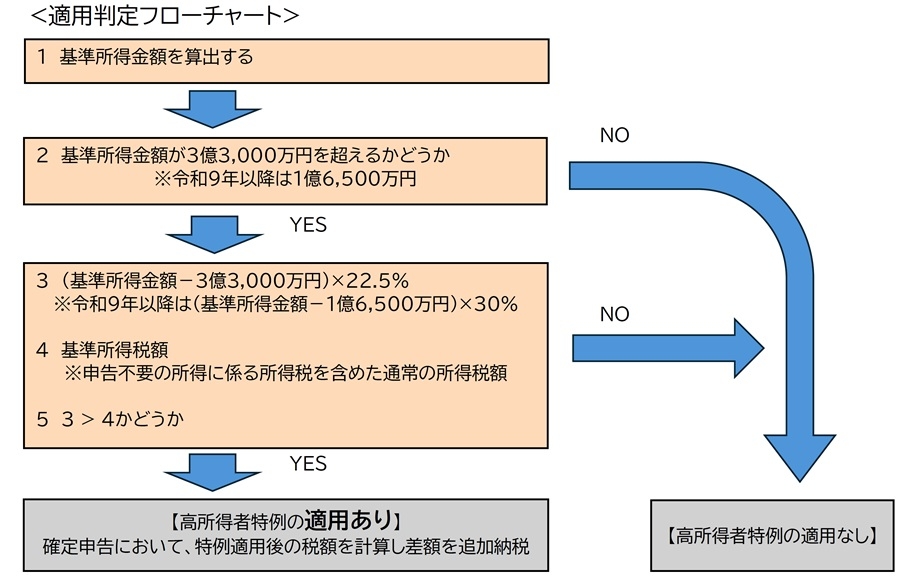
高所得者特例の適用の有無を判断するにあたっては、以下の適用判定フローチャートをご確認ください。
(Ⅱ)計算方法
その年の「基準所得金額」を算定します。
基準所得金額は、原則として、総所得金額と分離課税の各種所得金額を合計した金額になります。
ここで重要なのは、通常の確定申告に含めなかった所得も一部取り込む点になります。例えば、申告不要制度を選択した上場株式等の配当所得や、特定口座(源泉徴収あり)等により確定申告を行わなかった上場株式等の譲渡所得についても、原則として基準所得金額に含まれます。
そして、最低負担税率相当額と基準所得税額を比較し、前者が大きい場合に、その差額を追加的に所得税として納付することとなりました。
| 令和7年分・8年分(現行制度) | |
|---|---|
| Ⅰ 判定 | ① 基準所得金額の算出 |
| ② ①>特別控除額 3億3,000万円の比較 | |
| Ⅱ 税額計算 | ③ 基準所得税額の計算 |
| ④ 最低負担税率相当額の計算 (①-特別控除額 3億3,000万円)×最低負担税率 22.5% |
|
| Ⅲ 追加納税額 | ⑤ ④-③ |
例えば、基準所得金額が10億円の場合には、
(10億円-3億3,000万円)×22.5%=1億5,075万円となります。
仮に基準所得税額が1億3,000万円であれば、その差額である2,075万円が追加的な所得税負担となります。
一方、基準所得税額が1億6,000万円であれば、既に最低負担税額相当額を上回っているため、高所得者特例による追加納税は発生しません。このように、高所得者特例は所得そのものに22.5%を一律課税する制度ではなく、基準所得税額との比較によって追加納税額を算出することになります。
ⅱ.令和9年分以降の取扱い
(Ⅰ)令和8年度税制改正における比較
令和8年度税制改正において、以下の2点が見直されました。
| 令和5年度税制改正(現行) | 令和8年度税制改正 | |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
この改正により、特別控除額が3億3,000万円から1億6,500万円になったことで単に適用対象となる所得水準が引き下げられるだけでなく、適用された場合の最低負担率も22.5%から30%に大幅に上昇するため、特に不動産譲渡益などの分離課税所得が大きい個人への影響が拡大しました。
(Ⅱ)売却日による税率の違い
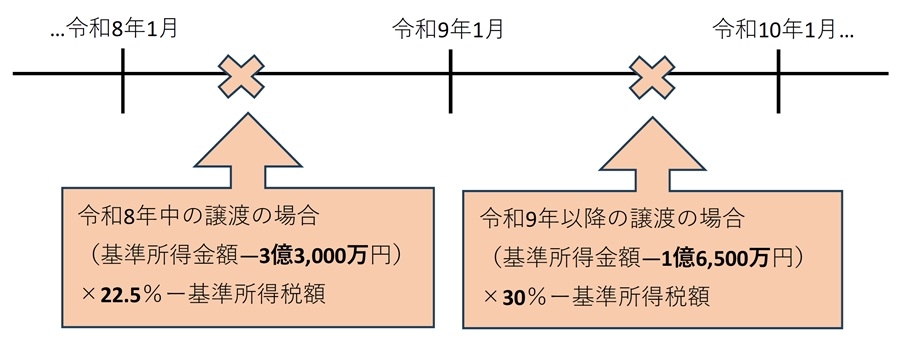
例えば、同じ不動産を同じ15億円の譲渡所得で売却したとしても、売却年が令和8年と令和9年では、本措置による所得税負担が大きく変わり得ることになります。
ⅲ.計算にあたっての留意点
(Ⅰ)計算から除外される所得
高所得者特例の基準所得金額は非常に広い所得を対象とするが、すべての経済的利益・所得が無条件に計算対象となるわけではございません。基本的には総所得金額と分離課税の各種所得金額を合算するため、給与所得、事業所得、不動産所得、配当所得、雑所得等のほか、土地建物等の譲渡所得、株式等の譲渡所得、先物取引に係る雑所得等なども対象となります。また、通常の確定申告では申告不要とできる上場株式等の配当所得や上場株式等の譲渡所得等についても基準所得金額に取り込まれるため、申告しなければ高所得者特例の対象にならないというものではございません。
一方、所得税法上所得金額にそもそも算入されない非課税所得は基本的に基準所得金額にも入りません。
したがって、「計算から除外される所得」を検討する際には、単純に「確定申告していない所得=除外」と考えるのではなく、所得税法上の課税所得に該当するか、申告不要所得として特別に基準所得金額へ加算されるか、を確認する必要があります。
| 分類 | 所得項目・具体例 | 基準所得金額 | |
|---|---|---|---|
| ① | 通常の課税所得 | 給与所得、事業所得、不動産譲渡所得、株式譲渡所得など | 含む |
| ② | 申告不要の課税所得 | 源泉徴収あり特定口座の譲渡所得 上場株式等の配当所得(確定申告不要) |
含む |
| ③ | 所得税法上の非課税所得 | 保険金、損害賠償金、慰謝料、NISA運用益など | 含まない |
特に実務上は、源泉徴収あり特定口座の株式譲渡益や申告不要を選択した配当も対象になる点が重要であり、確定申告書だけから高所得者特例の適用有無を判断できないケースがあります。国税庁も専用の「適用判定表兼税額計算書」を用いて判定・計算することとされております。
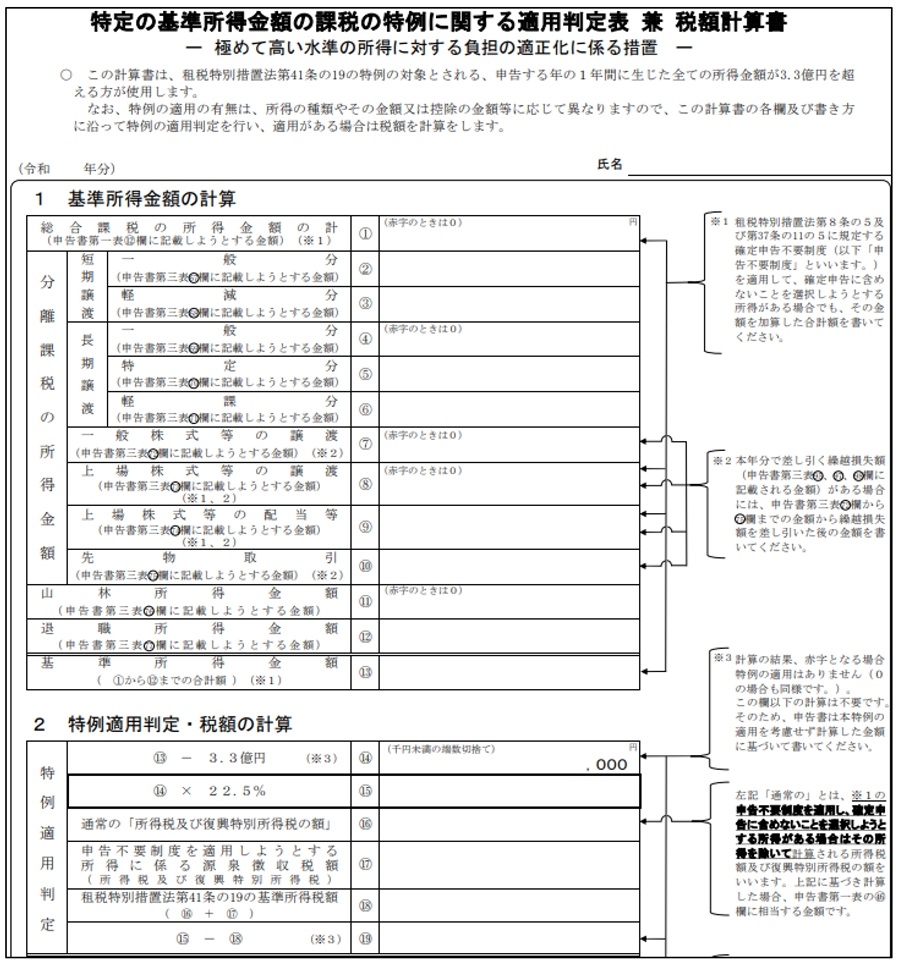 出典:極めて高い水準の所得に対する負担の適正化措置について(国税庁)
Ⅱ.具体例
ⅰ.土地、建物を譲渡した場合の税額計算
|
上記前提に基づき、令和8年中(現行制度)と令和9年中以降でそれぞれの年に売却した場合の本特例の計算は以下の表の通りとなります。
| 令和8年中(現行制度) | 令和9年中以降 | ||
|---|---|---|---|
| Ⅰ 判定 | ①基準所得金額 | 15億円 | 15億円 |
| ②①と特別控除額の比較 | ①>3億3,000万円 | ①>1億6,500万円 | |
| Ⅱ 税額計算 | ③基準所得税額 (①×15%) |
15億円×15%=2億2,500万円 | 15億円×15%=2億2,500万円 |
| ④最低負担税率相当額 ((①-特別控除)×最低負担税率) |
(15億円-3億3,000万円)×22.5% =2億6,325万円 |
(15億円-1億6,500万円)×30% =4億50万円 |
|
| Ⅲ 追加納税額 | ⑤(④-③) | 2億6,325万円-2億2,500万円 =3,825万円 |
4億50万円-2億2,500万円 =1億7,550万円 |
特別控除額の引き下げと最低負担税率の引き上げにより、結果として、令和8年中に譲渡した場合には、令和9年に譲渡した場合に比べて、1億3,725万円税負担が少なくなっています。
このように、売却する年が違うことで税負担額がかなり相違することになりますので、売却をご検討されている方は一度売却時期についてシミュレーションをされることをおすすめします。
税理士法人 令和会計社
TEL:03-3231-1858(代表)
Email:info@rwk-tax.com
HP:https://zei-reiwa.com
