CRE戦略
企業価値向上を支えるCRE戦略 ~2026年改訂コーポレートガバナンス・コードから読み解く企業不動産の戦略的活用~


日本におけるコーポレートガバナンス改革は、2015年のコーポレートガバナンス・コード(以下、CGコード)策定以降、社外取締役の導入や委員会の設置など形式面での整備を着実に進めてきました。2026年7月の改訂では、こうした形式面の整備から一歩進み、持続的な成長と企業価値向上に向けた経営資源配分の「実効性向上」へと重点が移されています。企業には、成長投資や事業ポートフォリオの見直しに加え、現預金や実物資産を含む経営資源について、その活用方針と成果を継続的に検証・説明することが求められています。
この考え方は企業不動産(CRE)にも及びます。企業は保有・賃借・改修・建替え・移転・集約・売却といった選択肢を、経営戦略と資本効率の両面から比較し、その「合理性を説明する」ことが重要になります。
本レポートでは、改訂CGコードの要点を整理した上で、企業不動産との関連や想定される影響に焦点を当て、企業が優先的に取り組むべき課題と実行の方向性について解説します。
【サマリー】
- ● 改訂CGコードの本質は「経営資源配分の実効性」
改訂では、形式的なガバナンス整備から、持続的な成長と企業価値向上に向けた経営資源配分の「実効性向上」へと重心を移しています。企業には、自社の成長戦略に照らして経営資源配分の合理性と成果を説明することが求められます。 - ● CREも「不断の検証」の対象
企業不動産(CRE)についても、保有目的、利用状況、財務効率、戦略価値、将来負担を継続的に評価し、保有・投資・再編・売却等の様々な選択肢を比較検討することが求められます。 - ● 改訂CGコードは必ずしも不動産売却を求めるものではない
重要なのは売却そのものではなく、企業価値向上につながる最適な経営資源配分を行い、その判断理由と成果を説明することです。合理性が認められる場合には、保有継続や追加投資も有力な選択肢となります。 - ● CRE戦略は成長投資・人的資本・リスク対応へ拡大
改訂による影響は、保有資産の見直しだけでなく、成長投資、拠点再編、人的資本経営、BCP・GX対応、CREガバナンスの高度化へと広がります。 - ● 優先課題は「見える化」と「保有合理性評価」
全保有不動産を可視化し、事業戦略との整合性、財務効率、非財務情報から生じる価値を踏まえて保有方針を明確化することが出発点となります。 - ● 売却・投資は資本配分方針と一体で考える
売却や流動化を行う場合には、その資金使途が成長戦略や資本配分方針と整合していることを示し、実行後の成果を継続的に説明することが重要です。 - ● 改訂CGコード時代のCRE戦略
企業に求められるのは、保有・投資・再編・売却の判断理由と成果を説明できる状態を構築することです。
企業不動産を「持っている資産」から「選び、活かし、説明する経営資源」へ転換することが、改訂CGコード時代のCRE戦略といえます。
- Ⅰ.コーポレートガバナンス・コードとは何か
- ⅰ.コーポレートガバナンス・コードとは何か
- ⅱ.日本のコーポレートガバナンス改革の変遷
- Ⅱ.CGコードの全体構造再編 「形式から実質へ」
- Ⅲ.改訂CGコードと企業不動産との関連
- ⅰ.成長への適切な経営資源配分
- ⅱ.企業不動産も「不断の検証」の対象
- ⅲ.取締役会による監督機能の強化
- ⅳ.説明責任と投資家対話の重要性
- Ⅳ.CRE戦略への影響とその対策
- ⅰ.保有不動産への説明要求の高まりと検証強化
- ⅱ.拠点・施設戦略の再構築
- ⅲ.人的資本経営への対応
- ⅳ.環境・リスク対応の強化
- ⅴ.CREガバナンスの高度化
- Ⅴ.CRE戦略における優先課題
- Ⅵ.実行ロードマップ
- Ⅶ.最後に
Ⅰ.コーポレートガバナンス・コードとは何か
ⅰ.コーポレートガバナンス・コードとは何か
CGコードとは、上場企業が持続的な成長と中長期的な企業価値向上を実現するために、透明・公正かつ迅速・果断な意思決定を行うための規範・指針を取りまとめた原則集です。
法的な強制力を持つ法令(会社法や金融商品取引法など)とは異なり、CGコードは「プリンシプルベース・アプローチ(原則主義)」および「コンプライ・オア・エクスプレイン(Comply or Explain:遵守せよ、さもなくば理由を説明せよ)」の手法を採用しています。画一的な細則(ルール)を一律に強制するのではなく、各企業が自らの事業特性や置かれた環境に応じ、コンプライするかエクスプレインするか選択し、株主・投資家との建設的な対話を深めることを主たる目的としています。CREは、成長戦略、資本配分、リスク管理、人的資本経営、情報開示(※1)などと密接に関わる経営資源であり、企業価値向上の観点から継続的に検証することが重要です。
| 概念 | 意味 | CREへの示唆 |
|---|---|---|
| プリンシプルベース | 原則の趣旨に沿って自律的に判断 | 最適な資産配分を選ぶ |
| コンプライ・オア・エクスプレイン | 実施または合理的な理由・代替策を説明 | 保有継続を含め判断理由を示す |
※1
・成長戦略:成長事業に必要な拠点・設備を選択する。
・資本配分:不動産に拘束された資本と投資機会を比較する。
・リスク監督:災害、老朽化、環境、供給網のリスクを管理する。
・人的資本:働く場や福利厚生施設を人材戦略に結び付ける。
・情報開示:保有・投資・売却の合理性と成果を説明する。
ⅱ.日本のコーポレートガバナンス改革の変遷
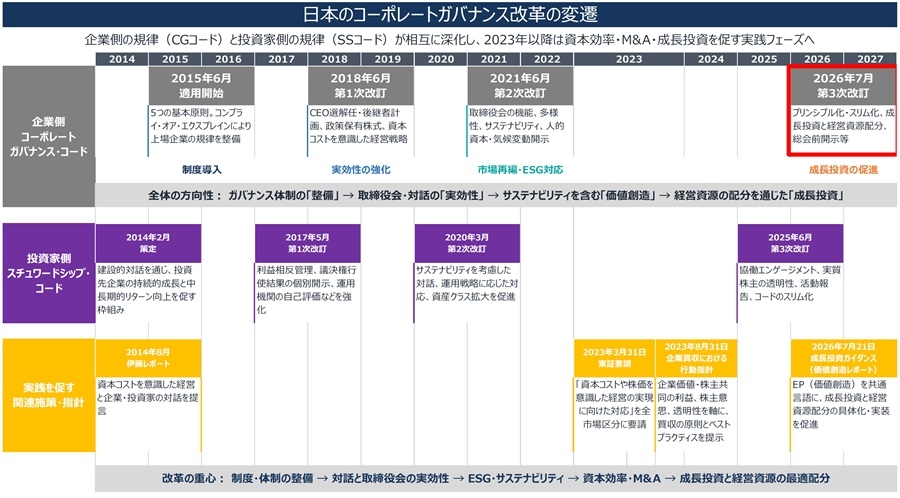
日本のコーポレートガバナンス改革は、企業側の行動規範である「CGコード」と、機関投資家側の行動規範である「スチュワードシップ・コード」を「車の両輪」として進められてきました(図表1)。それぞれの導入以降、社外取締役の導入や対話の促進など形式的な枠組みの整備が図られました。さらに2023年には、東証による「資本コストや株価を意識した経営の実現に向けた対応」要請が行われ、PBR1倍割れの是正や資本効率の改善など、企業価値向上に向けた具体的なアクションへと議論が加速しました。
これらは独立した施策ではなく、制度的な枠組み(CGコード)、投資家からの規律(スチュワードシップ)、市場からの実践要請(東証要請)が一体となり、形式的な統治から「実質的な資本効率向上と持続的成長」への転換を促す一連の大きな潮流を形成しています。
今回の改訂は、整備されたガバナンスを、成長投資、資本効率、適切なリスクテイクに実際に機能させる段階への移行と位置づけられます。改革の焦点が「形」から、企業価値向上に向けて経営資源をどう配分するかという「実行」へ移るにつれ、企業不動産についても、経営資源の一つとして、その活用方針を検討する重要性が高まると考えられます。
また、改訂CGコードと同日に、経済産業省から「成長投資ガイダンス」が公表されました。同ガイダンスでは、CGコードの基本的な考え方を前提に、企業の持続的成長と中長期的な企業価値向上を成長投資の観点から具体化・実装するための考え方が整理されています。
 出所:金融庁、東京証券取引所、経済産業省公表資料より当社作成
参考資料リンク:コーポレートガバナンス・コード(JPX)、成長投資ガイダンス(経済産業省)
Ⅱ.CGコードの全体構造再編 「形式から実質へ」
今回の改訂では、従来の「基本原則(5)」「原則(31)」「補充原則(47)」(計83原則)を4つの基本原則(図表2)へ再編し、各原則の具体的な内容や趣旨を「解釈指針(※2)」として整理しています。これは、単なる企業負担の軽減を目的とするものではなく、画一的な対応や形式的な説明から脱し、各社が自社の状況に応じて本質的な取組みと説明を行うことを重視するものです。
| 基本原則 | 概要 |
|---|---|
| <基本原則1> 株主の権利・平等性の確保と対話の促進 |
株主総会における適切な権利行使環境の整備(有価証券報告書の総会前開示など)を進め、株主の実質的な権利と平等性を確保するとともに、企業と株主・投資家との建設的かつ緊張感ある対話を促進します。 |
| <基本原則2> ステークホルダーとの適切な協働と持続可能性(サステナビリティ) |
従業員、顧客、取引先、地域社会などのステークホルダーとの適切な協働を深めるとともに、ESG課題や人的資本への投資を含むサステナビリティを巡る課題への積極的な対応を推進します。 |
| <基本原則3> 適切な情報開示と透明性の確保 |
財務情報のみならず、経営戦略、資本政策、事業ポートフォリオ見直し、リスク情報などの非財務情報を主体的かつ分かりやすく開示し、経営の透明性を高めます。 |
| <基本原則4> 取締役会等の責務(実効的な監督と果敢な成長投資・リスクテイク) |
独立社外取締役の質的活用や事務局機能の強化を通じて取締役会の監督機能を高め、現預金や実物資産の有効活用を含む適切な経営資源の配分と、果敢な成長投資・リスクテイクを後押しします。 |
※2 CGコードの各原則の趣旨や実践上の考え方を補足する指針であり、企業の実質的な対応を支援するための参考事項
Ⅲ.改訂CGコードと企業不動産との関連
改訂CGコードは、持続的な成長と企業価値向上に向けた経営資源配分の実効性を高めることを重視しています。
企業不動産(CRE)についても、実物資産に含まれる経営資源として、その保有・活用方針を継続的に検証し、説明することが重要になると考えられます。
ⅰ.成長への適切な経営資源配分
改訂では、企業に対し、投資対象を自社の内部に求めるのか(設備・研究開発・人的資本・知的財産への投資等)、外部に求めるのか(M&A、業務提携、スタートアップ投資等)、短期・中長期、国内・国外といった観点から多様な投資機会を認識することが重視されています。CRE施策も、これらとの比較で位置付ける必要があります。
ⅱ.企業不動産も「不断の検証」の対象
改訂では、現預金だけでなく実物資産についても継続的な検証を行うことが求められています。
自社ビル、工場、物流施設、社宅・寮、遊休地などについて、利用状況や収益性、将来負担、事業上の重要性を踏まえ、保有・賃借・売却・再編などの選択肢を継続的に検討することが重要になります。
ただし、実物資産の保有自体が否定されるわけではありません。競争優位性の維持や操業安定、人材確保、BCP対応、立地優位性などの観点から合理性を説明できる場合には、継続保有や追加投資も有力な選択肢となります。
ⅲ.取締役会による監督機能の強化
改訂では、取締役会が経営資源配分に対する監督機能を果たすことが求められています。
企業不動産についても、不動産部門だけの課題ではなく、取締役会が保有・売却・建替え・移転などの選択肢を比較検討し、その合理性を判断することが重要になります。そのためには、資産ごとの戦略的価値やリスクを可視化する仕組みが必要です。
ⅳ.説明責任と投資家対話の重要性
改訂では、株主・投資家との建設的な対話を促進するため、開示の充実が求められています。
企業不動産についても、「なぜ保有するのか」「なぜ売却するのか」「なぜ投資するのか」といった判断理由を説明することが重要になります。特に、売却や再編によって創出した資金をどのような成長投資につなげるのか、その成果をどのように企業価値向上へ結び付けるのかが重要な論点になると考えられます。
| 改訂CGコードのポイント | 改訂の方向性 | CREへの読み替え |
|---|---|---|
| ① 形式から実質へ | 本質的な取組みと説明を重視 | チェックリストではなく判断の質 |
| ② 適切な経営資源配分 | 経営資源配分の具体的実行を説明 | CREを成長戦略と資本配分と一体で検討 |
| ③ 不断の検証 | 現預金・実物資産等を継続検証 | 保有不動産を定期評価 |
| ④ 取締役会機能強化 | 社外取締役と事務局機能を強化 | 選択肢の比較検討と合理的判断 |
| ⑤ 説明と対話の重視 | 情報開示と投資家対話を促進 | 保有・売却・投資の判断理由を説明 |
Ⅳ.CRE戦略への影響とその対策
前章で整理したとおり、改訂CGコードは企業不動産についても経営資源としての継続的な検証と説明を重視しています。こうした考え方は、企業のCRE戦略や不動産市場にもさまざまな影響を及ぼすと考えられます。当社調査「企業の不動産売却の動向」によると、2025年度下期に不動産売却を公表した企業は88社103件となり、資本効率向上や成長投資資金の確保、本社移転、生産拠点再編などを背景に企業不動産の流動化が進みました。
重要なのは、CRE戦略は売却そのものを目的とするのではなく、保有・投資・再編・売却を通じて経営資源を最適配分し、企業価値向上につなげる経営活動であるという点です。
ⅰ.保有不動産への説明要求の高まりと検証強化
保有不動産については、「なぜ保有しているのか」を説明することが求められます。財務効率に加え、競争優位性、人材確保、BCP対応なども踏まえ、不動産ポートフォリオ全体の視点での評価が重要です。また、不断の検証に対応するため、利用状況や収益性、将来負担などを継続的に把握・検証できる体制が求められます。
ⅱ.拠点・施設戦略の再構築
保有資産の不断の検証が求められる中、老朽化対応やBCP強化、人材確保などを背景に、オフィスや工場・物流施設における再編の検討が増加すると考えられます。研究開発拠点や物流施設など、成長戦略に資する不動産への投資も一つの選択肢であり、保有・賃借を含めた最適な拠点配置の検討が極めて重要になります。
ⅲ.人的資本経営への対応
人的資本経営の重要性が高まる中、オフィスや社宅・寮についても、その役割の再評価が求められます。
人材獲得・定着や生産性向上の観点から、不動産のあり方を見直す動きが広がると考えられます。
ⅳ.環境・リスク対応の強化
BCP対応や環境性能向上への要請が高まる中、省エネ化、再エネ化、環境認証取得、防災性能向上などに向けた具体的な対応施策が一層重要になります。
ⅴ.CREガバナンスの高度化
企業不動産は不動産部門だけの課題ではなく、取締役会が監督する経営課題へと位置付けられつつあります。保有・投資・売却の判断基準やKPIを整備し、その合理性を説明できる体制構築が求められます。
| 影響項目 | 想定される変化 | 必要な対策 |
|---|---|---|
| 保有不動産への説明要求の高まりと検証強化 | 不動産ポートフォリオ全体視点での再評価が進み、保有資産の選別が進展 | 保有不動産の継続的な状況把握・評価、保有方針・評価基準の見直し |
| 拠点・施設戦略の再構築 | オフィス、工場・物流施設等における再編の検討増加、成長戦略に資する投資検討 | 建替え・改修・移転・賃借等の比較による最適配置の検討 |
| 人的資本経営への対応 | オフィスや社宅・寮の役割再評価、人材戦略との連携強化 | 採用・定着・生産性向上の観点から施設戦略を見直し |
| 環境・リスク対応の強化 | BCP強化や環境性能向上への要請の高まり | 省エネ化、再エネ化、環境認証取得、防災性能向上に向けた具体的な対応 |
| CREガバナンスの高度化 | CREが取締役会の監督・経営資源配分テーマへ移行 | 評価基準・KPI整備、意思決定プロセスの可視化、説明責任の強化 |
次章では、こうした変化に対応するために、企業が優先的に取り組むべき課題を整理します。
Ⅴ.CRE戦略における優先課題
CRE戦略を推進するためには、全保有不動産を可視化し、財務情報だけでなく利用状況や将来負担、人的資本・BCP・GXなどの非財務情報も含めて把握することが重要です。
その上で、事業戦略との整合性や資本効率を踏まえ、不動産ごとの保有合理性を評価し、保有・活用・再編・売却などの方針を明確化することが求められます。
| データ群 | 主な項目 | 目的 |
|---|---|---|
| 不動産・市場状況 | 用途、面積、権利、簿価、時価、市場性 | 全体像と流動性 |
| 利用状況 | 利用部門、稼働率、操業度、遊休面積 | 低利用・余剰抽出 |
| 財務状況 | 収益、費用、投下資本、更新投資 | 資本効率とCF |
| 将来負担 | 修繕、建替え、原状回復、契約期限 | 10年負担と柔軟性 |
| 非財務情報 | 人材、BCP、環境、代替困難性 | 戦略価値とリスク |
| 評価軸 | 確認事項 | KPI例 |
|---|---|---|
| 戦略適合性 | 成長事業・競争優位との関連 | 事業利益への寄与 |
| 財務効率 | 資本コストと資金拘束 | ROIC、NOI、総占有コスト |
| 利用効率 | 稼働、操業、面積 | 稼働率、1人当たり面積 |
| 将来負担 | 修繕・更新・環境対応費 | 10年CAPEX/OPEX |
| 人材・リスク | 採用、定着、BCP、代替可能性 | 従業員体験、復旧目標 |
ポジショニングマップ
不動産の保有状況・稼働率・収益性を棚卸し、事業戦略的評価の観点でポートフォリオを判定するための「見える化」ツール
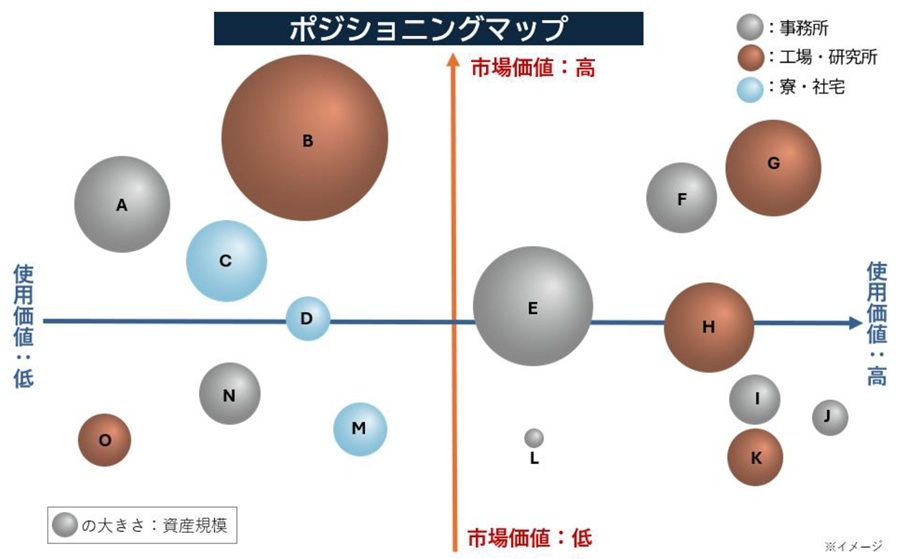
改訂CGコードでは、保有資産の検証に加え、売却や投資の判断が企業価値向上にどのようにつながるのかを説明することが求められています。そのため、CRE施策についても売却や取得を個別に判断するのではなく、成長戦略や資本配分方針と一体で検討することが重要になります。
また、企業不動産は財務効率だけで評価できるものではありません。人的資本経営、BCP、GXなどの非財務情報から生じる戦略価値やリスクも踏まえ、経営資源として総合的に判断することが求められます。売却・投資と資本配分を結び付けるとともに、こうした非財務情報を評価に組み込むことが、企業価値向上につながるCRE戦略の実現に向けた重要な課題となります。
| 選択肢 | 主な利点 | 留意点 |
|---|---|---|
| 継続保有・改修/取得 | 活用の自由度、機能・資産価値向上 | 資本効率、更新コスト、新規投資コスト |
| 賃借 | 初期投下資金の抑制、環境変化への機動性 | 賃料負担、長期総コスト |
| 有効活用 | 所有継続と収益化 | 管理・運営負担、追加投資 |
| 売却 | 資金創出、資産圧縮 | 税・会計、代替拠点 |
| セール・アンド・リースバック | 資金創出と利用継続の両立 | 賃料負担、長期総コスト、活用制約、新リース会計 |
| 移転・集約 | 生産性・業務効率改善 | 移転コスト、業務・従業員への影響 |
| テーマ | 検討事項 | 効果例 |
|---|---|---|
| 人的資本 | 採用・定着、協働、立地、ウェルビーイング | 人材競争力、生産性 |
| BCP | 耐震、浸水、停電、通信、代替拠点 | 停止損失回避、供給責任 |
| GX | 省エネ、再エネ、環境認証、規制対応 | 光熱費、CO2排出抑制、資産価値 |
Ⅵ.実行ロードマップ
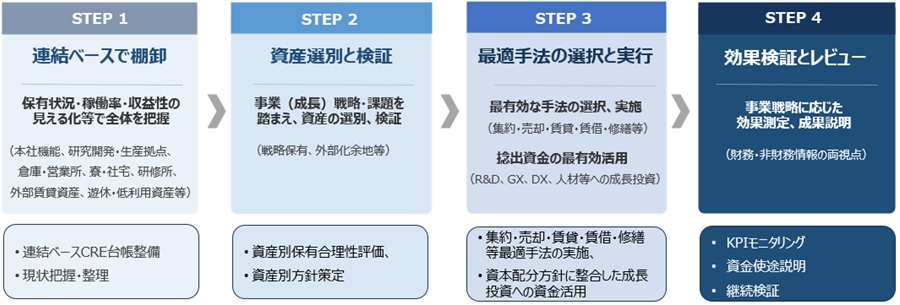
改訂CGコードへの対応には、一時的な不動産売却や制度対応ではなく、企業価値向上に向けた継続的なCREマネジメント体制の構築が重要です。
そのためには、保有不動産の棚卸しによる見える化から事業戦略を踏まえた資産の選別と検証、最適な手法の選択と、実行・効果検証までを段階的に進める必要があります。また、取締役会による監督のもと、財務・事業・人事・GXなどの関係部門と連携しながら、財務情報と非財務情報の両面から継続的に検証する仕組みの構築が重要です。
| 領域 | 想定される影響 | 必要な対策 |
|---|---|---|
| 資産保有 | 低利用・低収益資産への検証圧力 | 戦略価値と財務効率で判定 |
| 資産流動化 | 売却・賃貸化・リースバックの比較増加 | 資金使途と長期総コストを明確化 |
| 成長投資 | 研究開発・物流・DX施設へ選択投資 | 事業計画と拠点戦略を一体化 |
| オフィス | 人材獲得・定着・協働を支える場へ | 人材・生産性KPIを導入 |
| 工場・物流 | 老朽化、BCP、建設費を踏まえ再編 | 建替え・改修・移転を比較 |
| 社宅・寮 | 人的資本上の役割を再評価 | 保有・借上げ・用途転換・売却 |
| GX・環境 | 環境性能が資産価値等に影響 | 省エネ・認証・再エネを計画化 |
| ガバナンス | CREが取締役会の資本配分テーマへ | 責任部署・審議基準・KPIを明確化 |
Ⅶ.最後に
改訂CGコードは、企業不動産の売却を求めるものではありません。企業に求められているのは、保有・投資・再編・売却という選択肢を比較し、選択した方策が企業価値向上に資する経営資源配分であると説明することです。
そのためには、保有・投資・再編・売却の判断理由と成果を説明できる状態を構築することが重要です。
企業不動産を「持っている資産」から「選び、活かし、説明する経営資源」へ転換することが、改訂CGコード時代のCRE戦略です。その実現に向けた第一歩は、分散するCRE情報を連結ベースで棚卸しすることです。
提供:リサーチ・コンサルティング部 リサーチ課
米川 誠:日本証券アナリスト協会検定会員(CMA)
本記事はご参考のために野村不動産ソリューションズ株式会社が独自に作成したものです。本記事に関する事項について貴社が意思決定を行う場合には、事前に貴社の弁護士、会計士、税理士等にご確認いただきますようお願い申し上げます。また推定値も入っており、今後変更になる可能性がありますのでご了承いただきますようお願い申し上げます。なお、本記事のいかなる部分に関する一切の権利も野村不動産ソリューションズ株式会社に属しており、電子的または機械的な方法を問わず、いかなる目的であれ、無断で複製または転送等を行わないようお願いいたします。
