マーケット
オフィスマーケットレポート(2026年10月)
【東京都心5区 大規模ビル】


アナリストの視点
オフィス需要は前向きな需要が多く活発な状況が続く一方、まとまった面積の募集床は引き続き限定的なため、大口テナントは移転が難しく館内増床や分室による対応が増えている。今年に入り、需要超過が縮小したことで空室率はわずかな動きが続いており、空室率の更なる低下余地は乏しくなりつつある。
(基準日:2026年9月30日)
| ※東京都心5区: | 千代田区、中央区、港区、新宿区、渋谷区 |
| ※大規模ビル: | 1フロア面積200坪以上の賃貸オフィスビル |
| ※空室率: | 貸付総面積に対する「現空面積」の割合 |
| ※潜在空室率: | 貸付総面積に対する「募集面積」の割合。既存ビルにおいて、テナント退去前を含む募集床が対象 |
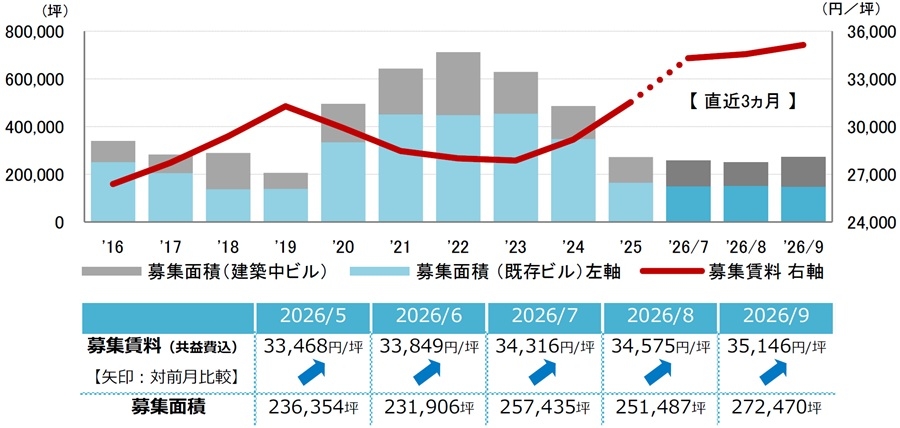
| ※募集面積: | 各統計日において公開されているテナント募集面積の合計 |
| ※統計開始日: | 1994年1月1日 |
Ⅰ.実質GDP成長率予測
26年度0.9%、27年度1.3%
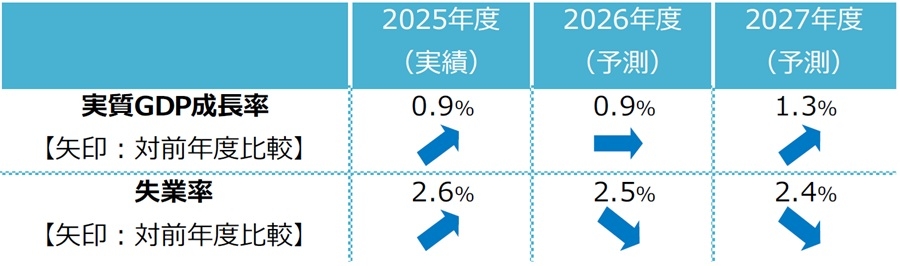
2026年4-6月期の実質GDP成長率2次速報(内閣府)を受け、ニッセイ基礎研究所は2026年度の成長率を0.9%、2027年度を1.3%と予測した。景気は物価上昇ペースの加速に伴う実質購買力の低下を背景に民間消費が低迷し、2026年度末にかけて停滞色が強まるとしている。(図表1)
Ⅱ.失業率
前月から上昇(=悪化)。就業者数は増加も、戻りは強くない
8月の完全失業率(労働力調査 総務省)は前月から上昇(=悪化)の2.5%となった。有効求人倍率(厚生労働省)は前月から横ばい、その先行指標である新規求人倍率は前月から低下(=悪化)した。就業者数は大幅な増加と減少を繰り返しており、今月の戻りは強くなかった。(図表1)
 出所:ニッセイ基礎研究所
Ⅲ.空室率
前月からほぼ横ばい。今後も低下傾向が続く見込み
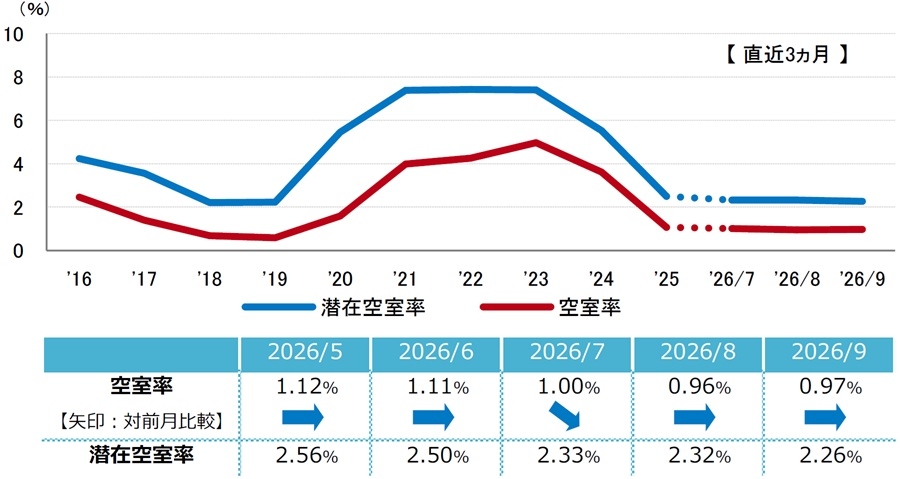
空室率は前月比プラス0.01ポイントの0.97%となり、前月からほぼ横ばいだった。統合移転や部分解約等で現空床が生じた一方、新築ビルがほぼ満室で竣工したことに加え、館内増床等で空室の消化が進んだ。潜在空室率は前月比マイナス0.06ポイントの2.26%となった。今年の新規供給はピークを越えたことから、今後も空室率・潜在空室率の低下傾向が続くとみられる。
Ⅳ.募集賃料
11ヵ月連続の上昇。2000年以降の最高値を更新
募集賃料は11ヵ月連続の上昇となった。ファンドバブル時のピークである2008年1月の34,686円/坪を上回り、2000年以降の最高値を更新した。引き締まった需給バランスを背景に、賃料は上昇傾向が続いている。
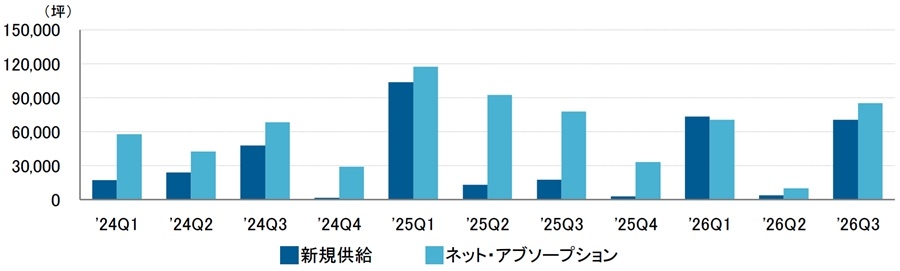
Ⅴ.ネット・アブソープション(吸収需要)
2期連続の需要超過
ネット・アブソープション(吸収需要)はオフィス需要の指標であり、一定期間におけるテナント入居面積(稼働面積)の増減を表す。直近2026年第3四半期は需要が供給を上回り、2期連続の需要超過となった。吸収需要がプラスとなるのは2022年第2四半期から18期連続となっている。
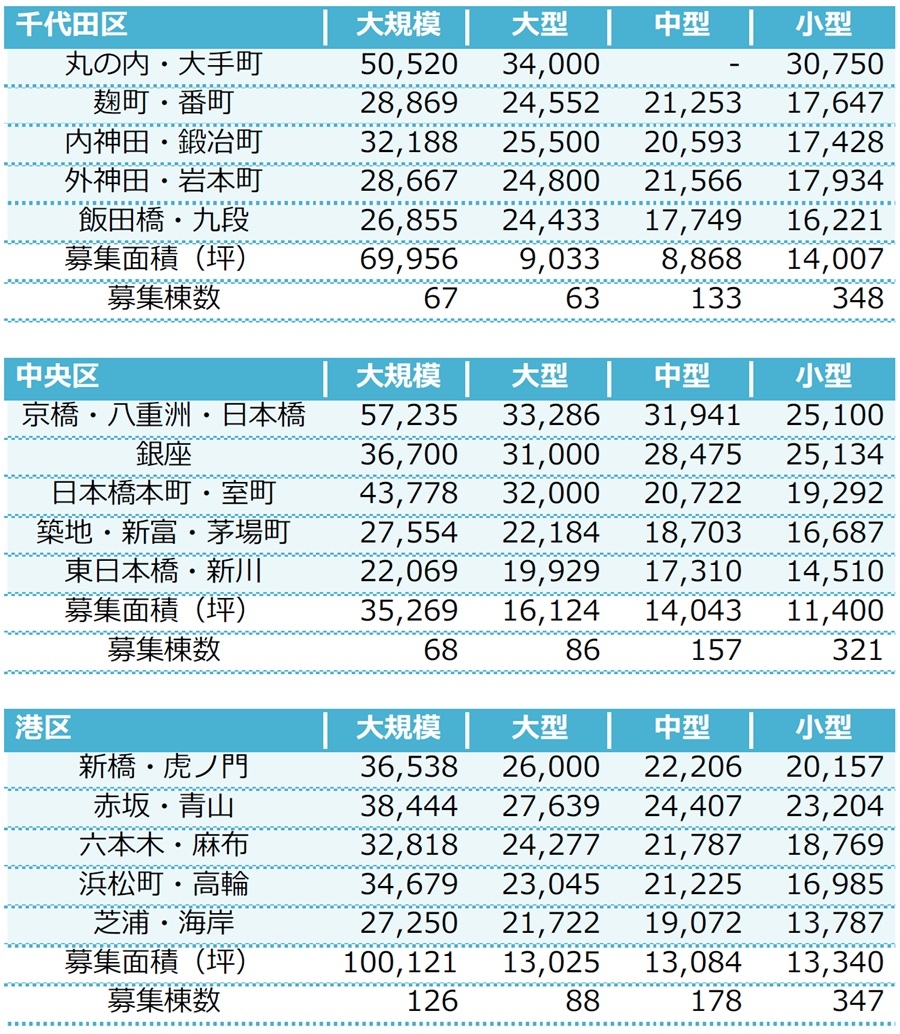
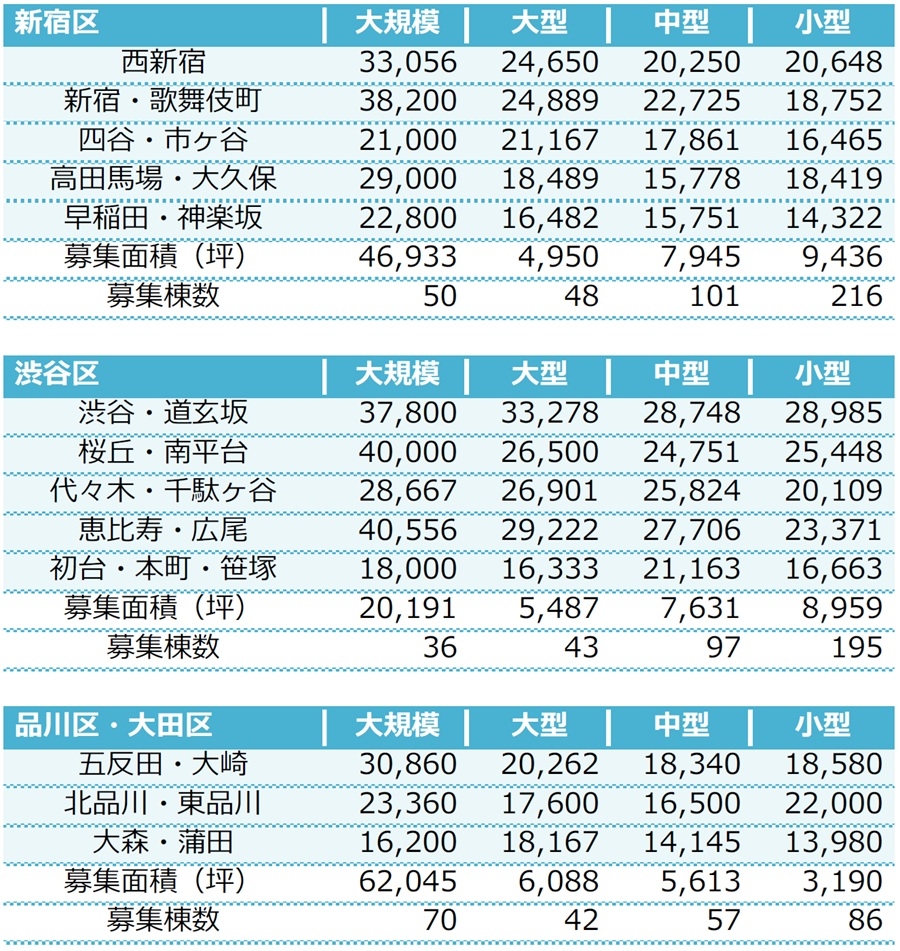
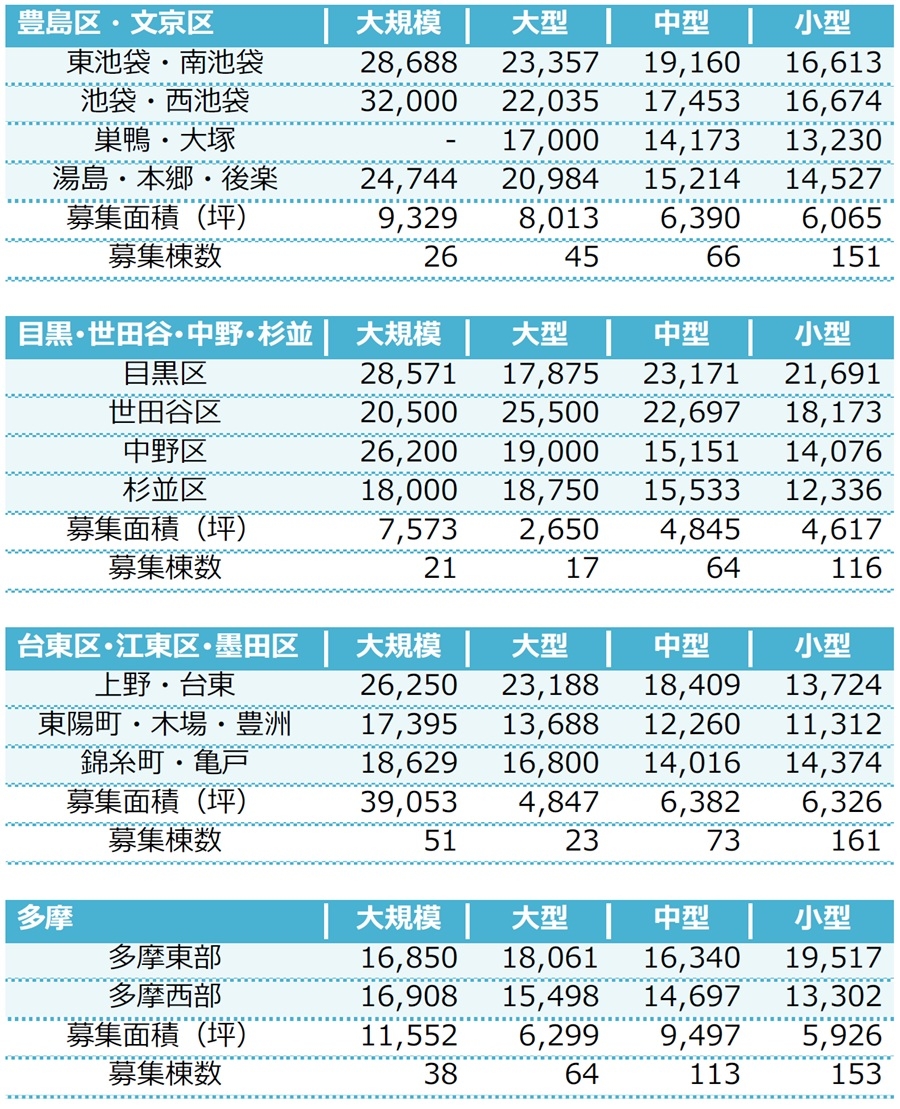
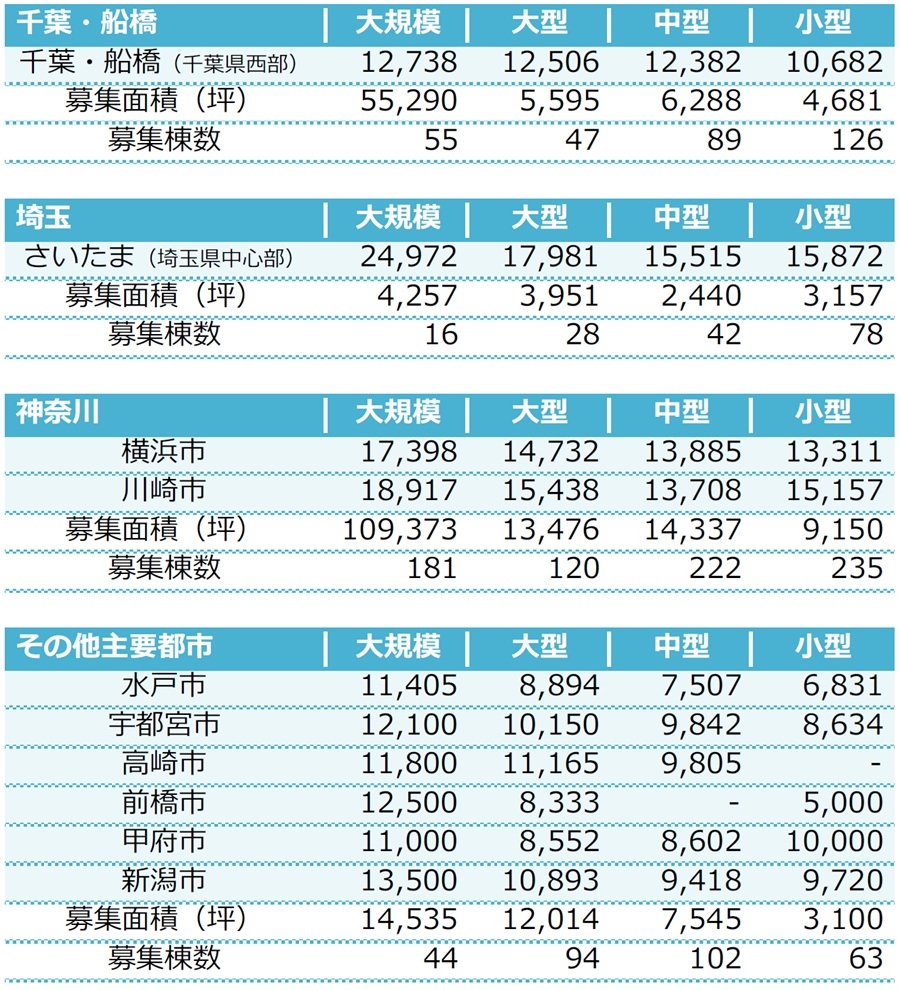
Ⅵ.エリア別募集賃料(円/坪)
| ※規模 (1フロア面積) |
・大規模(200坪以上) ・大型(100坪以上200坪未満) ・中型(50坪以上100坪未満) ・小型(20坪以上50坪未満) |
※「-」は、調査時点においてテナント募集を行ったビルが少なかったため、適正データが算出できなかったエリアです。
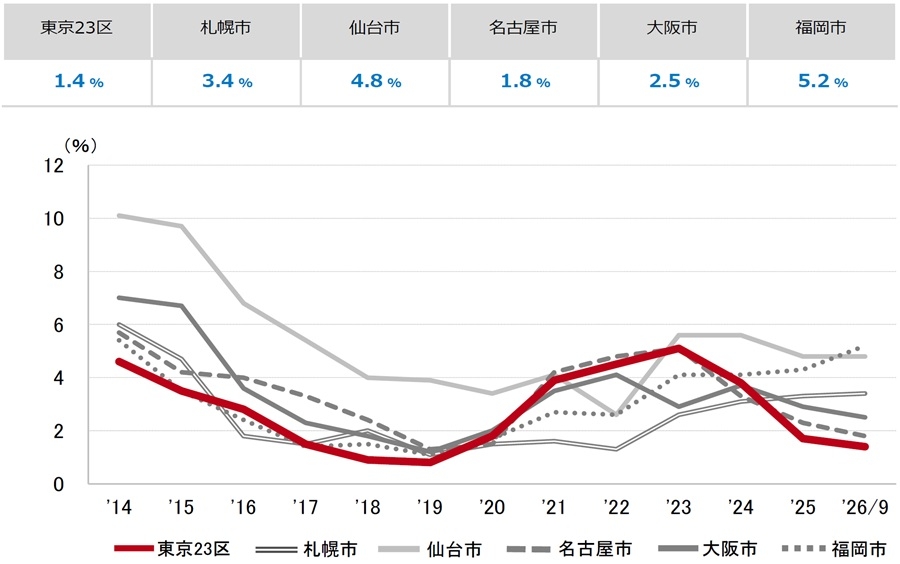
Ⅶ.空室率の推移(6大都市 大規模ビル)
Ⅷ.募集賃料の推移(6大都市 大規模ビル・主要駅前地区)
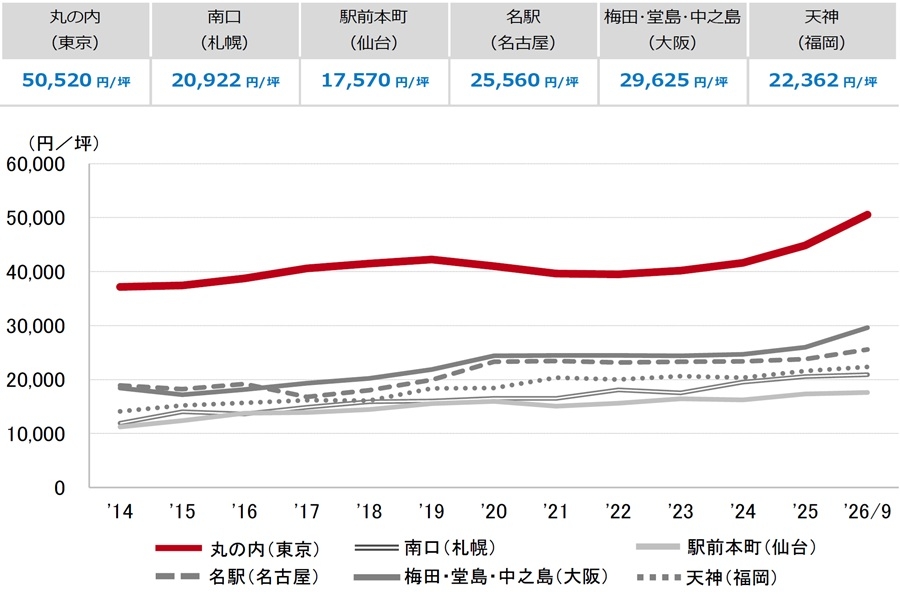
※募集賃料:共益費込
※外税表示
提供:三幸エステート株式会社
会社HP:https://www.sanko-e.co.jp/
当レポートは情報提供を目的とし、情報の正確性に十分配慮して作成されておりますが、その内容を保証するものではありません。使用にあたっては貴社の責任と判断にてお願い致します。
