 投資用・事業用不動産サイト ノムコム・プロ

返済負担率の落とし穴 〜「年収」と「手取り収入」の違いと無理のない返済額とは〜
2026年10月07日
これから住宅ローンを利用してマイホームの購入を考えている人にとって、「自分はいくらくらい借りられるだろう」ということは気になるところです。住宅ローンを貸し出す金融機関では、「返済負担率」という審査の基準があり、申し込んだ人の年収をもとに住宅ローンの借入額の上限を設けています。
返済負担率とは、「年収に対する年間のローン返済額の割合」を指します。ただし、返済負担率の計算で使われる「年収」とは「額面年収」のことで、実際の「手取り収入」ではありません。
この返済負担率の審査基準は長年見直されていません。一方で、年収に対する手取り収入の割合は年々低下傾向にあります。そのため、余裕をもって返済をしていくためには、年収ではなく手取り収入で返済計画を立てることが大切です。
そこで、年収と手取り収入の関係を整理し、安心できる返済額の考え方について解説します。
返済負担率の計算方法
返済負担率は次の計算式で計算します。
年間の合計返済額÷年収×100=返済負担率(%)
金融機関では返済負担率の上限を設けています。希望する借入額の返済額を計算した結果、返済負担率が上限を超える場合、その金額を借りることはできません。
たとえば、住宅金融支援機構のフラット35では上限を次のように定めています。
・年収400万円未満...30%
・年収400万円以上...35%
この返済負担率の上限をもとに、マイホームの理論上の予算を計算することができます。
たとえば、年収600万円のAさんの借入可能額を計算する場合、返済負担率の上限は35%のため、年間返済額の限度額は210万円(=600万円×35%)です。金利3.46%(※2026年9月の最頻金利)、35年返済で年間返済額が210万円となる借入額を計算すると約4,250万円になります(※)。
※参考:借入額シミュレーション
年間返済額210万円を12ヶ月で割った月額返済額17.5万円、返済年数35年、返済金利3.46%、ボーナス返済0円、現在年収600万円を入力してシミュレートすると、約4,250万円(1万の位を切り捨て)となります。
仮に自己資金が1,000万円ある場合、借入可能額4,250万円と自己資金1,000万円を合計した5,250万円が、Aさんの理論上の総予算になります。
なお、民間金融機関の審査では、実際の適用金利ではなく、将来の金利上昇を見込んだ高めの「審査金利」を用いて計算するのが一般的です。
年収で返済負担率を考えてはいけない理由
このように、返済負担率の計算では年収(額面年収)が用いられていますが、実際の返済計画を立てる際に、年収だけで考えてはいけない理由が主に2つあります。
(1)そもそも手取り収入は年収よりも少ない
実際に使える手取り収入は、給与から社会保険料(厚生年金・雇用保険・健康保険など)や税金(所得税・住民税・復興特別所得税など)が差し引かれた後の金額です。そのため、年収を基に返済負担率ぎりぎりで返済計画を立てていた場合、手取り収入に対する返済割合が想像以上に高くなり、家計を圧迫する場合もあります。
(2)手取り収入の割合は低下傾向
ここで注意したいことは、年収に対する手取り収入の割合が、長期的に低下傾向にあることで
実はフラット35が定めている返済負担率の基準は、長年見直されていません。いつから現在と同じ基準になったのかは定かではありませんが、少なくとも筆者がハウスメーカーに入社した1985年頃も、現在と同じ基準で審査が行われていました(当時は住宅金融支援機構の前身の住宅金融公庫による直接融資。フラット35は2003年10月に開始)。
その一方で、年収に対する手取り収入の割合は、社会保険料負担などの増加にともない低下してきました。
例として、年収600万円の人の手取り収入の割合を、1985年から2025年まで20年ごとに比較したのが下の表です。
【条件】
※男性会社員(40歳) 家族は妻(扶養)と16歳未満の子2人
※社会保険料は1985年...年収の10%、2005年...12%、2025年...15%で計算
※基礎控除・配偶者控除・扶養控除・社会保険料控除以外の所得控除は考慮しない
図表:年収に対する手取り収入の割合の比較(概算)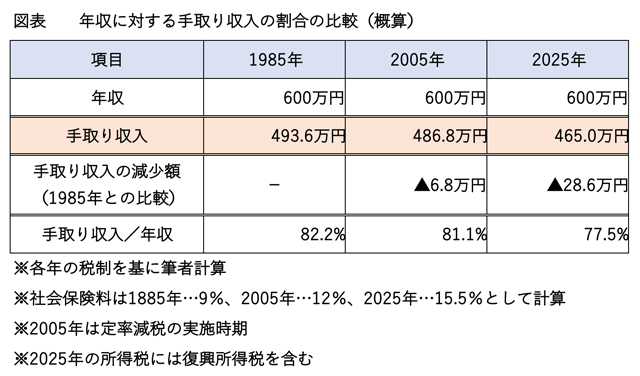
表の通り、1985年には年収に対する手取り収入の割合は82.2%ありましたが、2025年には77.5%まで低下しています。その結果、同じ年収600万円でも、2025年の手取り額は1985年よりも28.6万円(5.8%)も少なくなりました。
年収を基準に借り入れた場合、手取り収入ベースでの負担は時代とともに重くなってきたことが分かります。
この傾向が今後も続き、手取り収入の割合がさらに低下すれば、年収が変わらなくても実際に使えるお金は減っていきます。その結果、借入時には年収ベースの返済負担率が限度内に収まっていても、その後の返済額は変わらなくても家計に占める返済の負担が大きくなり、当初の想定以上に重くなる可能性があります。
それぞれの家族構成やライフプランに合わせた資金計画が大切
前述の例ではひとつのモデルケースを想定しましたが、家族構成やライフステージによっても手取り収入に割合や家計のゆとりは変わります。
現在の社会政策では、子育て支援に重点がおかれており、子育て世帯に対しては、比較的手厚い支援策が講じられています。
例えば、
・児童手当の所得制限撤廃や支給対象の拡大
・幼児教育・保育の無償化
・高等教育の修学支援制度
・みらいエコ住宅2026事業 など
そのため、手取り収入が低下したとしても、これらの制度によるカバーにより負担が抑えられる可能性もあります。ただし、授業料に加え塾や習い事などの学外教育費なども年々増加しているため、子どもの教育方針などライフプラン全体を確認することも大切です。
一方で、単身世帯や子どものいない世帯に対しては、一部の低所得世帯を除くと手厚い支援策は限られています。また、年金収入がメインとなる高齢者世帯についても、現役世代のような収入の大幅な伸びが期待しにくいため、手取り収入の減少は住宅ローン返済においてより重い負担となります。これらの世帯は、さらに安全な返済計画を立てる必要があります。
まとめ
年収が変わらなければ、手取り収入は目減りしていく可能性があることを理解しておくことは大切です。一方、年収が上がったからといって、手取り収入も同様に増えるとは限らないという点にも注意しなければなりません。
年収をもとにした返済負担率はあくまでも金融機関が定めている一つの基準です。これから住宅ローンの借入を予定している人は、「実際の手取り収入に対して住宅ローンの返済額が家計にとって無理のない水準か」を、将来の家計の変化・手取り収入の変化も見据えながら資金計画を立てることが大切です。

ファイナンシャル・プランナー(CFP®、1級FP技能士)、終活アドバイザー、不動産コンサルタント
1961年東京都出身 早稲田大学商学部卒業後、大手住宅メーカーに入社。30年以上、顧客の相続対策や資産運用として賃貸住宅建築などによる不動産活用を担当、その後独立 。現在は、FPオフィス ノーサイド代表としてライフプラン・住宅取得・不動産活用・相続・終活などを中心に相談、コンサルティング、セミナー、執筆などを行っている。
連載バックナンバー業界歴30年以上のFPが伝授!押さえておきたい住宅ローンのキホン
- 2026/10/07
- 2026/09/02
- 2026/08/07
- 2026/07/01
- 2026/06/03
本コラムは、執筆者の知識や経験に基づいた解説を中心に、分かりやすい情報を提供するよう努めております。掲載内容については執筆時点の税制や法律に基づいて記載しているもので、弊社が保証するものではございません。


住宅ローン新着コラム


-
毎月の返済額、返済総額、借り換え、賃貸とマイホームの比較、
繰上げ返済額をシミュレート。

住宅ローンの知識
提供:イー・ローン
2026年10月01日 現在
提供:イー・ローン


