 投資用・事業用不動産サイト ノムコム・プロ

金利タイプは変動型、固定型以外にもあるの? 金利タイプの種類と選び方のポイント
2026年11月04日
住宅ローンの金利タイプと言えば、「変動金利型」と「固定金利型」がよく比較されます。「固定金利型」と聞くと、「全期間、金利が変わらない住宅ローン」をイメージする人も多いでしょう。しかし、「固定」がつく金利タイプには、他に「固定期間選択型」というタイプもあり、一定の割合でこのタイプを選ぶ人もいます。また、「ミックスローン」という、複数の金利タイプを組み合わせる方法もあります。
本コラムでは、それぞれの金利タイプや方法を整理し、特徴やメリット、選択時の注意点について解説します。
実際に選ばれている金利タイプは?
住宅金融支援機構の調査によると、最近、住宅ローンを利用した人が選択した金利タイプは図表1の通りです。
■図表1:利用した金利タイプ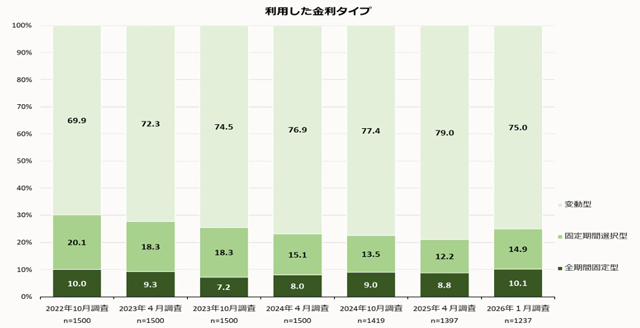 出所:住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」
変動金利型を選ぶ人の割合が最も高く、全体の75.0%を占めています。2025年4月調査時より4ポイント減少してはいますが、それでも依然として高い割合です。また、固定期間選択型は14.9%と全期間固定金利型の10.1%を上回っています。
一般的に、金利上昇局面においては、変動金利型よりも固定金利型を選択する人の割合が増えると言われています。2026年に入っても変動金利型の金利引き上げが続いており、今後もさらなる金利上昇への不安があります。
しかし、固定金利型も金利上昇が止まりません。全期間固定型の代表格である「フラット35」の金利(2026年10月最頻金利)は3.83%まで上昇していますが、変動金利型は1%前半という金融機関も多く、直近1年間を見ても金利差は広がっています。その結果、変動金利型を選択する割合は依然として高い状況が続いています。
複数の金利タイプを組み合わせるミックスローンを選ぶ人もいます。
■図表2:ミックスローンの利用有無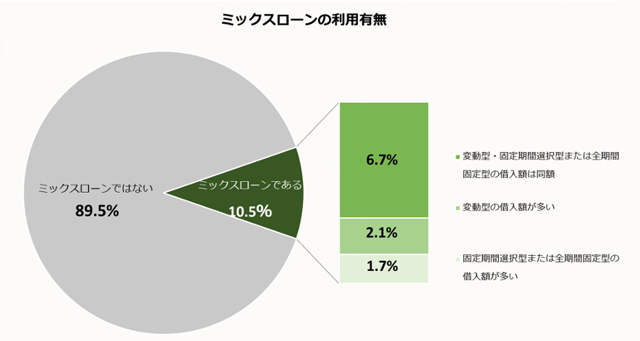 出所:住宅金融支援機構「住宅ローン利用者調査(2025年4月調査)」 ※同調査(2026年1月調査)では未調査項目のため
住宅ローンを利用する人のうち、ミックスローンを選択した人の割合は10.5%となっており、おおよそ10人に1人が利用している計算です。その内訳では、「変動金利型・固定期間選択型または全期間固定金利型の借入額は同額」が最も多く、ミックスローンを選択した人の6割以上を占めています。
このように、住宅ローンは、「変動金利型か固定金利型か」だけではなく、期間を限定した固定金利型や、これらを掛け合わせたミックスローンなど、多様な選択肢があります。
各金利タイプの特徴・メリット・注意点
ここからは、それぞれの仕組みやメリット、選択の際に注意すべきポイントについて整理します。
(1)変動金利型
借入期間中、定期的に金利の見直しがあるタイプで、一般的に半年ごとに見直されます。ただし、金利上昇時の激変緩和措置として、「5年ルール」と「125%ルール」という仕組みがあります。
「5年ルール」とは、金利が変更されても返済額はすぐには変更されず、原則として5年間は据え置かれるというものです。「125%ルール」とは、5年ごとに返済額が見直される際、金利上昇によって返済額が増える場合でも、直前の返済額の1.25倍を超えないようにする仕組みです。
ただし、最近では、金融機関によってこれらのルールを採用していない商品も取り扱われています。
【メリット】
・他の金利タイプに比べて、借り入れ時点の金利が低く設定されているため、当初の返済額を抑えやすくなります。
・金利下落局面では、返済額が減少する可能性があります(5年ルールの適用期間中は、返済額が変わらなくても、そのうちの支払利息の割合が小さくなり、元本の返済に充てられる割合が大きくなります)。
【デメリット】
・金利上昇局面では、返済額が増加する可能性があります(5年ルールの適用期間中は、返済額が変わらなくても、そのうちの支払利息の割合が大きくなり、元金の返済に充てられる割合が小さくなります)。
・急激に金利が上昇した場合、返済額の利息の支払いに充てられる割合が大幅に増えるため、元金がなかなか減らないケースがあり、また、未払利息が生じる可能性があります。
(2)全期間固定金利型
借り入れ時から完済時まで、適用金利が変わらないタイプです。住宅金融支援機構の「フラット35」や、民間金融機関の「全期間固定プラン」などがあります。
【メリット】
・借り入れ後は金利変動の影響を受けないため、教育資金や老後資金など、長期的なライフプランに基づく資金計画を立てやすくなります。
・市場金利が大きく上昇した場合でも、借り入れ時の金利がそのまま続くため、心理的な安心感もあります。
【注意点】
・変動金利型に比べて借り入れ時の金利が高く設定されています。
・借り入れ後に市場金利が下がった場合でも、返済額は下がりません。
※参考記事:住宅ローンの金利のキホン~固定金利・変動金利はどのように決まるの?
(3)固定期間選択型
固定期間選択型は、借入期間のうち一定期間のみ金利を固定する仕組みです。借り入れ時に、あらかじめ2年、3年、5年、10年といった固定期間を選択します。固定期間が終了したときには、その時点の金利水準をもとに、再び固定期間選択型を選ぶか、変動金利型に移行するかを選択します。
【メリット】
・一般的に全期間固定金利型よりも金利が低く設定されています。
・固定期間中は適用金利が変わらないため、「教育費の負担が大きい〇〇年間は全期間固定型よりも低い返済額で確定しておきたい」など、ライフプランに合わせて一定期間の返済額を見通しやすくなります。
【注意点】
・固定期間が終了した時点で市場金利が高くなっていれば、その後の返済額が大きく増加する可能性があります。
・当初の固定期間中に、優遇金利キャンペーンなどで金利の引き下げ幅が大きく設定されている場合、固定期間終了後の優遇幅が小さくなり、実質的な適用金利が上がってしまうことがあります。
(4)ミックスローン
1つの住宅ローンの契約(または同時に行う2つのローン契約)の中で、変動金利型と全期間固定金利型または固定期間選択型の異なる金利タイプを一定の割合で組み合わせる方法です。なお、ミックスローンについては、全ての金融機関が取り扱っているわけではないため、各金融機関へ相談してください。
【メリット】
・全額を変動金利型にするよりも金利上昇リスクを分散でき、全額を固定金利型にするよりも当初の返済負担を軽減できます。
・金利が上昇し始めた際には変動金利部分を優先して繰り上げ返済し、リスクを低減させるといった柔軟な対応が可能です。
【注意点】
・金融機関によっては、契約が2件分の扱いとなり、印紙代や融資手数料などの初期費用が増加することがあります。
・2つの金利タイプを管理するため、金利の見直しや繰り上げ返済の検討をする際に計算が複雑になります。
金利タイプを選ぶための判断基準は?
これまで紹介した金利タイプのうち、自分に合うタイプはどのように選べばよいのでしょうか。
(1)資金的なゆとりとリスク許容度
余裕資金がある、返済負担率が低い場合は、万が一金利が上がっても、繰り上げ返済や毎月の家計で吸収できるため、変動金利型が有力な選択肢になるでしょう。
反対に、返済負担率が高く、余裕資金もない場合は、金利変動に影響を受けにくい全期間固定型を選択することが安心感につながるでしょう。
(2)ライフプランと支出の予定
将来のライフプランの予測が立っている場合、固定期間選択型を選択することで、支出が多い時期の返済額は全期間固定型よりも抑え一定にし、固定期間終了後は、家計に余裕が生まれていれば変動金利型へ切り替えるという方法があります。また、ミックスローンでリスクを分散する方法もあります。
(3)住宅ローンの返済期間と繰り上げ返済の予定
35年など長期の住宅ローンを借り入れ、かつ繰り上げ返済を行わない場合は、将来的な金利変動リスクにさらされる期間も長くなるため、全期間固定型が安心です。
反対に、借入金額が少ない場合や、繰り上げ返済をしながら10~15年といった早期完済を目指せる場合は、金利上昇の影響を受ける期間も短くなるため、変動金利型のメリットを活かしやすくなります。
※参考記事:金利上昇が続く中、「金利選択の最適解」はあるのか?
住宅ローンを借りた人の75%が変動金利型を選択している一方、約1割の人がミックスローンを選んでいるように、金利タイプは多様化しています。各金利タイプの特徴やメリット・注意点をしっかりと理解し、それぞれのライフプランやリスク許容度に合わせて自分に合った金利タイプを選択できるように、各金融機関と相談することをおすすめします。

ファイナンシャル・プランナー(CFP®、1級FP技能士)、終活アドバイザー、不動産コンサルタント
1961年東京都出身 早稲田大学商学部卒業後、大手住宅メーカーに入社。30年以上、顧客の相続対策や資産運用として賃貸住宅建築などによる不動産活用を担当、その後独立 。現在は、FPオフィス ノーサイド代表としてライフプラン・住宅取得・不動産活用・相続・終活などを中心に相談、コンサルティング、セミナー、執筆などを行っている。
連載バックナンバー業界歴30年以上のFPが伝授!押さえておきたい住宅ローンのキホン
- 2026/11/04
- 2026/10/07
- 2026/09/02
- 2026/08/07
- 2026/07/01
本コラムは、執筆者の知識や経験に基づいた解説を中心に、分かりやすい情報を提供するよう努めております。掲載内容については執筆時点の税制や法律に基づいて記載しているもので、弊社が保証するものではございません。


住宅ローン新着コラム


-
毎月の返済額、返済総額、借り換え、賃貸とマイホームの比較、
繰上げ返済額をシミュレート。

住宅ローンの知識
提供:イー・ローン
2026年10月06日 現在
提供:イー・ローン


