生成AIコラム
2026.11.11


「家賃を毎月払い続けるよりも、自分の資産になるマンションを購入したい」と、一人暮らしでマンション購入を検討する方が増えています。本記事では、一人暮らしでマンションを購入するメリットやデメリット、後悔しない選び方のコツなどを解説します。
東京・神奈川・埼玉・千葉など首都圏の中古マンションを地域や沿線などご希望の条件から検索できます。下記からご確認ください。
【中古マンションの検索はこちらから】
ノムコムでは、あなたにぴったりの物件情報をいち早くメールでお届けしています。 下記のボタンをクリックして「ノムコム・メンバーズ」に登録ください。
【会員登録はこちらから】
[目次]
一人暮らしのマンション購入5つのメリット
メリット1.資産として活用しやすい
メリット2.賃貸よりセキュリティや設備のグレードが高い場合が多い
メリット3.住宅ローン完済後は毎月の支払いが減少する
メリット4.老後の住まいの不安が軽減する
メリット5.リフォーム・リノベーションを行いやすい
一人暮らしのマンション購入・3つのデメリットと対策
デメリット1.ランニングコストがかかる
デメリット2.ライフスタイルの変化に対応しにくい
デメリット3.流動性が低い
一人暮らしのマンション購入・ケース別の考え方
【年代別】マンション購入の考え方とポイント
【年収別】マンション購入の考え方とポイント
一人暮らしのマンション購入で後悔しない選び方のコツ4選
【広さ・間取り】将来のライフスタイルの変化をイメージする
【新築・中古】予算やライフプランに合った物件を選ぶ
【人気・需要】資産価値が低下しにくい条件を確認する
【管理・管理組合】管理状態・修繕計画をチェックする
一人暮らしのマンション購入は専門家に相談しよう
一人暮らしのマンション購入には、さまざまな魅力があります。最初に、代表的なメリットを5つ紹介します。
■メリット1.資産として活用しやすい
■メリット2.賃貸よりセキュリティや設備のグレードが高い場合が多い
■メリット3.住宅ローン完済後は毎月の支払いが減少する
■メリット4.老後の住まいの不安が軽減する
■メリット5.リフォーム・リノベーションを行いやすい
■メリット1.資産として活用しやすい
マンションを購入するメリットのひとつは、住まいであると同時に資産として活用しやすいことです。購入したマンションは、将来的に売却して現金化したり、賃貸に出して家賃収入を得たりするなど、柔軟な資産運用が可能です。また、売却によって得た資金を次の住み替えに充てるなど、ライフステージに応じて住まいをアップデートしていく選択肢も広がります。
特に駅近や人気エリア、管理状態の良い物件などは需要が安定しやすく、活用の選択肢が広がります。
|
転勤や転職、結婚などのライフスタイルの変化にも応じやすい点は、持ち家ならではの強みといえるでしょう。住居費を支出として消費するだけではなく、将来に向けた資産形成につなげられる点がマンション購入の大きな魅力です。
結婚前・結婚後のマンション購入のタイミングについて知りたい方は、下記の記事もご覧ください。
⇒ 結婚でマンション購入するならどのタイミングがおすすめ?選び方のポイントも解説
■メリット2.賃貸よりセキュリティや設備のグレードが高い場合が多い
一人暮らしの場合、マンションのセキュリティは気になるポイントです。分譲マンションは賃貸マンションと比較するとセキュリティや住宅設備のグレードが高く、充実している傾向があります。
物件によっては、24時間有人管理やコンシェルジュサービスを備えている場合もあります。建物の構造や設備仕様にコストがかけられているケースも多く、防音性や断熱性に優れているマンションも少なくありません。安心・安全性や快適性は、日々の生活の満足度につながります。
■メリット3.住宅ローン完済後は毎月の支払いが減少する
マンションを購入した場合、住宅ローンを完済した後は住居費の負担を抑えられる可能性があります。例えば30歳で35年ローンを組んだ場合、単純計算では65歳前後で完済できる見込みです。退職後の年金生活でも家計のやりくりがしやすくなる点は、心強い要素といえるでしょう。
ただし、住宅ローンの完済後も、管理費や修繕積立金、固定資産税などの支払いは継続するため、注意が必要です。
■メリット4.老後の住まいの不安が軽減する
高齢者は、家賃の支払いなどの理由から、賃貸住宅の入居審査が通りにくくなる場合があります。現役で働いているうちにマンションを購入しておくと、老後の住まいの不安が軽減します。バリアフリーへのリフォームなど、体の変化に合わせた改装もしやすいのも安心できる要素です。住み慣れた場所で、暮らしやすい環境を整備できます。
■メリット5.リフォーム・リノベーションを行いやすい
自分の好みやライフスタイルに合わせて内装や設備をカスタマイズしやすい点も、マンションを購入するメリットです。中古マンションを購入し、自分好みにリノベーションして理想の住まいを実現している方は少なくありません。長く住み続けることを考えた場合、経年や好みの変化に合わせて内装や設備をアップデートできる柔軟性は嬉しいポイントです。
ただし、マンションは管理規約により、共用部分や構造部分の改修に制限が設けられている場合があります。事前に確認しておきましょう。
マンションの共用部分について知りたい方は、下記の記事もご覧ください。
⇒ マンションの共用部分はどこまで?間違えやすい共用部分と注意点を解説
一人暮らしのマンション購入には、デメリットも存在します。後悔のない選択をするために、リスクと対策を事前に押さえておきましょう。
■デメリット1.ランニングコストがかかる
■デメリット2.ライフスタイルの変化に対応しにくい
■デメリット3.流動性が低い
■デメリット1.ランニングコストがかかる
マンションを購入すると、毎月の住宅ローン返済費以外にも管理費や修繕積立金、固定資産税、都市計画税などが継続的に発生します。駐車場を利用する場合は、駐車場代も必要です。特に修繕積立金は、築年数の経過とともに値上がりするケースがあります。
|
詳細は、後述の「【新築・中古】予算やライフプランに合った物件を選ぶ」で解説します。
マンションの駐車場の種類や選び方について知りたい方は、下記の記事もご覧ください。
⇒ マンションの駐車場はどう選ぶ?種類・料金・失敗しないポイントを徹底解説
■デメリット2.ライフスタイルの変化に対応しにくい
持ち家のマンションは、住まいの拠点が物理的に固定されます。転勤・転職などで生活圏が変わる場合、「メリット1.資産として活用しやすい」で説明したように売却や賃貸に出す選択肢があるとはいえ、身軽に動きにくい傾向は否定できません。将来的に結婚や出産などで家族が増えた場合、広さや部屋数を大きく増やすことに物理的な限界があるケースも多いでしょう。
|
詳細は、「【広さ・間取り】将来のライフスタイルの変化をイメージする」で解説します。
■デメリット3.流動性が低い
不動産は、現金や預金と比較すると、そもそも流動性が高い資産ではありません。「本日売却して明日現金化」というような対応は、不動産では難しいのが実情です。売却を決めても、買い手探しから引き渡しまで数ヵ月かかるケースもあります。住宅ローンの返済中に売却や賃貸に出す場合は、金融機関への相談や手続きが必要となることもあります。
|
詳細は、「【人気・需要】資産価値が低下しにくい条件を確認する」で解説します。
一人暮らしのマンション購入に適したタイミングや予算は、一概にはいえません。年齢や年収などの属性により将来設計や資金計画が異なるため、自分の状況に合わせて判断することが大切です。ひとつの参考として、年代別・年収別にマンション購入を検討する際のポイントを紹介します。
■【年代別】マンション購入の考え方とポイント
■【年収別】マンション購入の考え方とポイント
■【年代別】マンション購入の考え方とポイント
マンション購入を考える際は、現在の状況だけではなく将来のライフプランも踏まえて検討することが重要です。特に一人暮らしの場合は、結婚や転職、転勤などによって住まいに求める条件が変化する可能性があります。まずは年代ごとの一般的な特徴とポイントを確認しましょう。
| 20代 |
|
| 30代 |
|
| 40代 |
|
| 50代以降 |
|
これらは、あくまでも目安です。自分の年代の特徴を踏まえつつ、ライフスタイルや家計の状況を組み合わせて、総合的にご検討ください。
■【年収別】マンション購入の考え方とポイント
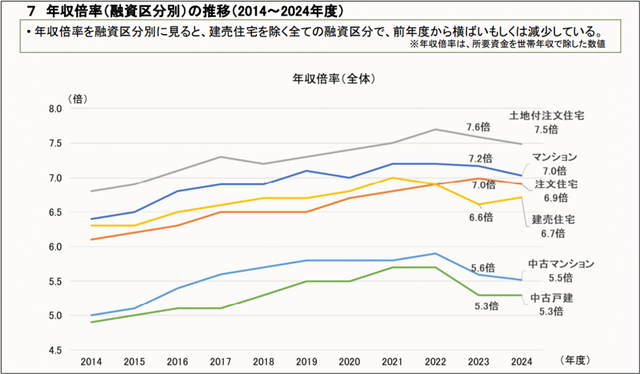
マンションを購入する際は、「いくら借りられるか」ではなく「無理なく返済できるか」という考え方が重要です。一般的に、マンションの購入価格は年収の5~7倍程度がひとつの目安とされています。住宅金融支援機構の発表によると、2024年度のマンション購入における融資の年収倍率は中古マンションで約5.3倍、新築マンションで約7.0倍となりました。
これはあくまでも参考値であり、 実際に適した購入予算はエリアや金利水準、ほかの金融機関からの借入れなどによっても異なります。フラット35は借入れにあたり、最低年収などの制限は設けられていません。ただし、年収に見合った返済額として、以下の基準が示されています。
|
これはほかに借入れがない場合に、理論上ここまで借りられるという金融機関側の参考値です。一人暮らしの場合は、住居費以外の生活費や将来のライフイベントに備える資金も必要になるため、月々の返済額を手取り収入の3割以下に抑えるとリスクを軽減しやすくなるでしょう。
最後に、一人暮らしのマンション購入で、後悔しないための選び方のコツを4つ紹介します。
■【広さ・間取り】将来のライフスタイルの変化をイメージする
■【新築・中古】予算やライフプランに合った物件を選ぶ
■【人気・需要】資産価値が低下しにくい条件を確認する
■【管理・管理組合】管理状態・修繕計画をチェックする
■【広さ・間取り】将来のライフスタイルの変化をイメージする
現在の快適さだけでマンションを選んでしまうと、転職や転勤、結婚、同居などのイベントが起きた際に、対応が難しくなる場合があります。10年程度先までの生活を想定して、必要な広さや間取りを考えましょう。
「一人暮らしだから」と、ワンルームや1Kにこだわる必要はありません。リビングとは別に寝室や趣味、仕事にあてる部屋がある1LDKや2DK、2LDKなども視野に入れると、生活の変化にも柔軟に対応しやすくなります。
■【新築・中古】予算やライフプランに合った物件を選ぶ
物件を選ぶ際は、毎月の住宅ローンの返済額だけで判断しないことが大切です。住宅ローンの返済額だけを見ると無理のない範囲に感じても、実際は管理費や修繕積立金、固定資産税などの支払いが継続的に発生します。事前に総支払額でシミュレーションを行い、長期的に無理のない資金計画を立てておきましょう。
新築マンションと中古マンションでは、初期費用や修繕費の考え方が異なります。それぞれの特徴を理解した上で、自分の目的や予算に合った物件を選ぶことが大切です。「いつまで住むか」「どんな住まいにしたいか」を整理してから物件を比較すると、無理のない選択がしやすくなります。
| 新築 |
|
| 中古 |
|
マンションの選び方については、下記の記事も参考にご覧ください。
⇒ マンションの選び方とは?失敗しないためのポイントも解説
⇒ 中古マンションのメリット・デメリット総ざらい!後悔しない選び方とは?
■【人気・需要】資産価値が低下しにくい条件を確認する
長期間住み続けるつもりでマンションを購入しても、転勤や転職、親の介護などで離れざるを得ないケースは考えられます。資産価値を維持しやすい物件を選んでおくと、いざというときに買い手や借り手が見つかりやすく、不安の軽減につながります。
|
■【管理・管理組合】管理状態・修繕計画をチェックする
マンションの寿命や資産価値は、管理状態に左右されます。現在の物件の状態のみならず、管理組合の運営や修繕計画などの情報も確認すると良いでしょう。記載されている情報だけではなく、実際に現地を訪れて、マンションの雰囲気を自分の目で確かめるのがおすすめです。
その他のチェックポイントや、マンションの寿命について知りたい方は、下記の記事もご覧ください。
⇒ マンションの寿命は?実際には何年住める?耐用年数との違いや寿命の見極め方を解説
⇒ マンションは何年住める?寿命や購入前のチェックポイントを解説
一人暮らしでのマンション購入は、人生をより豊かにする魅力的な選択肢です。物件の資産価値の見極めや、単身ならではの無理のない資金計画の構築に不安がある方は、ぜひ豊富な物件情報と取引実績を持つプロにご相談ください。最新情報を収集しつつ、理想的なマンションに出会いましょう。
東京・神奈川・埼玉・千葉など首都圏の中古マンションを地域や沿線などご希望の条件から検索できます。下記からご確認ください。
【中古マンションの検索はこちらから】
ノムコムでは、あなたにぴったりの物件情報をいち早くメールでお届けしています。 下記のボタンをクリックして「ノムコム・メンバーズ」に登録ください。
【会員登録はこちらから】
物件を買う
物件を売る
エリア情報


 ログイン