 投資用・事業用不動産サイト ノムコム・プロ


不動産を相続すると、相続税や登録免許税がかかる場合があります。また、相続した不動産を所有・売却する際にも、税金が発生することがあります。
この記事では、不動産相続で関係する6種類の税金と納付方法、9つの税金対策を、相続経験者へのアンケート結果とともに解説します。
1. 【独自アンケート】不動産の相続を経験した人の声
不動産の相続経験者を対象に、相続時に大変だったことや専門家への相談状況を調査しました。
1-1. 相続中最も大変だったことは?
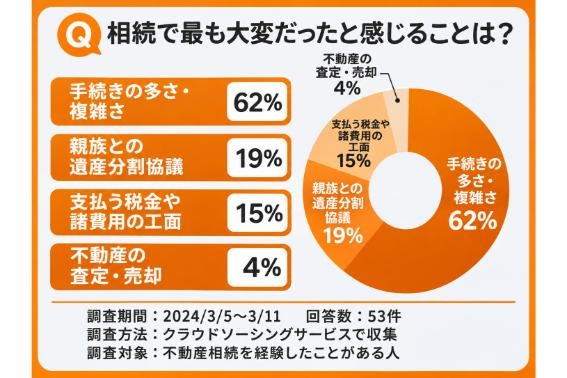
最も多かった回答は「手続きの多さ・複雑さ」で、62%を占めました。相続では遺産分割協議や相続登記、税金の申告など、さまざまな手続きが必要になることが負担につながっていると考えられます。
1-2. 税理士や専門家に相談した?
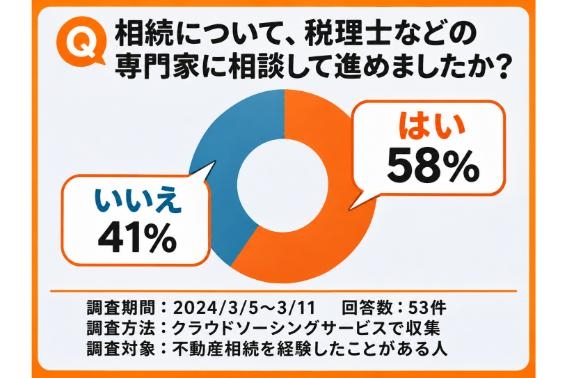
一方で、税理士などの専門家に相談した人は58%で、4割以上の人が専門家に頼らずに手続きを進めていたことがわかりました。
相続では手続きや税金の確認に加え、親族間の調整が必要になる場合もあります。不安がある場合は、早めに専門家へ相談するとよいでしょう。
2. 不動産相続時にかかる税金

不動産を相続する際に関係する主な税金は、相続税と登録免許税の2種類です。
2-1. 相続税
相続税は、故人から土地・建物や現金、有価証券などの財産を受け継いだ際に課される税金です。 一定の債務や葬式費用を差し引いた正味の遺産額などが基礎控除額以下であれば、原則として相続税はかかりません。
基礎控除額は次の式で求められます。
3,000万円+600万円×法定相続人の数=基礎控除額
例えば、法定相続人が配偶者と子ども2人の場合、基礎控除額は4,800万円です。
相続税の税率は、法定相続分に応じて取得したものとした金額によって異なります。
| 課税遺産総額(注1) | 相続税率 |
|---|---|
| ~1,000万円 | 10% |
| ~3,000万円 | 15% |
| ~5,000万円 | 20% |
| ~1億円 | 30% |
| ~2億円 | 40% |
| ~3億円 | 45% |
| ~6億円 | 50% |
| 6億円超え | 55% |
(注1)遺産から債務・葬式代を差し引いたうえで、基礎控除額を超えた分先述の例のように、課税遺産総額が200万円であれば1,000万円以下の相続税率10%を乗じた20万円が相続税額となります。
※実際の相続税額は、法定相続分に応じた税額の計算や各種控除などを経て算出します。
2-2. 登録免許税
登録免許税は、相続した不動産の所有権移転登記などにかかる税金です。 相続による所有権移転登記では、原則として土地・建物ともに固定資産税評価額の0.4%が課されます。
固定資産税評価額は、固定資産税の納税通知書などで確認できます。不明な場合は、不動産の所在地を管轄する市区町村に問い合わせましょう。
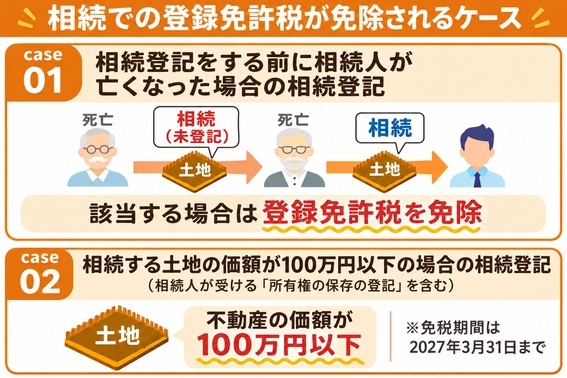
なお、2027年3月31日までは、一定の土地の相続登記について登録免許税の免税措置があります[出典1]。
-
相続登記をしないまま相続人が死亡した場合の一定の登記
-
土地の価額が100万円以下の場合の一定の登記
免税措置を利用する際は、登記申請書への所定の記載が必要です。
3. 不動産相続後にかかる税金
故人から相続人へ不動産の所有権の移転登記がなされたあとにかかる税金もあります。詳しく見てみましょう。
3-1. 所有:固定資産税、都市計画税
固定資産税は、原則として毎年1月1日時点の所有者に課される税金です。都市計画税は、市街化区域内の土地・建物などを対象に課されます。
相続した場合、故人に課された税金の納税義務を相続人が引き継ぐこともあります。
固定資産税、都市計画税の税率・計算式は次のとおりです。
| 固定資産税=固定資産税評価額(課税標準額)× 標準税率(1.4%) |
| 都市計画税=固定資産税評価額(課税標準額)× 標準税率(0.3%) |
※実際の税率や課税標準額は自治体・物件の条件によって異なります。
固定資産税には、一定の免税点や住宅用地の負担軽減措置もあります。
3-2. 不動産を売却:住民税、所得税、復興特別所得税
不動産を売却して利益(譲渡所得)が生じた場合、譲渡所得額に応じた住民税、所得税、復興特別所得税がかかります。課税譲渡所得額の計算式は次のとおりです。
| 課税譲渡所得金額=収入金額-(取得費 + 譲渡費用)-特別控除額 |
収入金額は売買契約によって買主から支払われる金額です。金銭の代わりに物や権利を受け取った場合は、時価が収入金額として計算されます。取得費は不動産の取得にかかった費用のことで、相続の場合は所有権移転の登録免許税などが該当します。
譲渡費用は売却のために生じた費用です。不動産会社に支払う仲介手数料や契約を締結する際の印紙税、土地売却のために空き家を解体した場合の費用などが含まれます。特別控除額は、マイホームを売却した場合の3,000万円の特別控除が代表的です。
上記の譲渡所得に対する住民税と所得税の税率は、不動産を所有している期間によって異なります。以下の表で見てみましょう。
| 区分 | 所有期間 | 所得税率 | 住民税率 |
|---|---|---|---|
| 長期譲渡所得 | 5年を超える | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
相続直後に売却した場合は所有期間が5年以下となるため、短期譲渡所得です。譲渡所得額が1,000万円の場合には、所得税額は300万円、住民税は90万円となります。
復興特別所得税は2013年~2037年の譲渡所得に課税される税金で、所得税額 × 2.1%が課税されます。
4. 相続で発生する税の納税方法
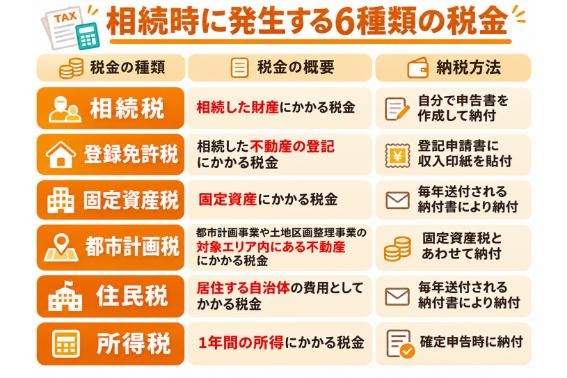
上記までで解説した、6種類の税の納税方法をそれぞれ見ていきましょう。
4-1. 相続税
相続税の納税場所、期限、方法は次のとおりです。
| 納税場所 | 所轄の税務署、金融機関 |
|---|---|
| 申告・納付期限 | 被相続人(故人)の死亡を知った日の翌日から10カ月以内 |
| 納付方法 | ・期限内の一括納付(原則的納付方法) ・延納(例外的納付方法) ・物納(例外的納付方法) |
相続税額が明らかになったタイミングで申告、納税しましょう。税理士に依頼している場合は、税額の算出から申告書の作成まで税理士がおこなうのが一般的です。期限は申告、納付ともに被相続人の死亡を知った日(通常は死亡日)の翌日から10カ月以内です。
申告期限内の一括納付であれば、e-Tax(電子納付)も利用できます。ただし、延納または物納(取得した財産そのものを納めること)を希望する場合には、税務署に申請して許可を受ける必要があります。
なお、相続した遺産が基礎控除額の範囲内であれば、申告・納税ともに不要です。
4-2. 登録免許税
登録免許税の納税場所、期限、方法は次のとおりです。
| 納税場所 | 法務局・郵便局・金融機関・コンビニ・税務署など |
|---|---|
| 申告・納付期限 | 登記申請時 |
| 納付方法 | ・収入印紙を購入し、登記申請書とともに提出 ・税務署、国税納付取扱金融機関で現金で納付し領収書を登記申請とともに提出 |
登記申請時には、納税額相当の収入印紙または領収書の提出が必要です。 登記申請後の納付ではない点に注意しましょう。
なお、登録免許税の免税を受ける場合には、免税の根拠となる法令の条項を申請書に記入する必要があります。
4-3. 固定資産税
固定資産税の納税場所、期限、方法は次のとおりです。
| 納付場所 | 固定資産の所在する市町村(東京都23区内は都) |
|---|---|
| 申告・納付期限 | 年4回、1~4期それぞれに納付期限が設定されている |
| 納付方法 | ・ダイレクト納付(事前に届出した金融機関から送金) ・インターネットバンキング(eLTAX) ・クレジットカード納付(1,000万円未満まで) ・コンビニエンスストア(30万円まで) ・口座振替 ・市役所、出張所の窓口 |
毎年4~6月頃に市区町村(東京都23区内は都)から納付書が送付されます。納付書は年4回に分割されており、1~4期それぞれに納付期限があります。期限内であれば任意のタイミングで支払えばよいため、1期の期間に1年分を一括支払いすることも可能です。
納付方法はさまざまですが、すべての市町村で上記の納付方法を選択できるとは限りません。相続した不動産が所在する市町村のホームページで納付方法を確認しましょう。
4-4. 都市計画税
都市計画税の課税対象である市町村から送付される固定資産税の納付書には、都市計画税も含まれています。 納付書に従って納付すれば都市計画税も納められるため、個別で手続きをする必要はありません。
4-5. 住民税
住民税の納税場所、期限、方法は次のとおりです。
| 納付場所 | 居住地域を所轄する市区町村 |
|---|---|
| 申告・納付期限 | 2月16日~3月15日に確定申告 納付は年4回(普通徴収) または毎月の給与・年金から差引(特別徴収) |
| 納付方法 | ・納付書で支払い(普通徴収) ・口座振替(普通徴収) ・クレジットカード(普通徴収) ・インターネットバンキング(普通徴収) ・給与から天引き(給与特別徴収) ・受給している年金から差し引く(年金特別徴収) |
個人事業主や給与所得がない方の場合、毎年6月(第1期)、8月(第2期)、10月(第3期)、翌年1月(第4期)のそれぞれ末日までを納期限として4回に分けて納付します。いずれも期限内であれば問題ないため、第1期に1年分を納めることも可能です。
給与所得がある場合は、毎月の給与から住民税分が天引きされる特別徴収が適用されます。年金特別徴収の場合は、10月支給分の公的年金から住民税が引き落とされます。
4-6. 所得税
所得税の納税場所、期限、方法は次のとおりです。
| 納付場所 | 所轄税務署 |
|---|---|
| 申告・納付期限 | 2月16日~3月15日に確定申告 申告内容に基づき、同期間内に納付 |
| 納付方法 | ・口座振替 ・ダイレクト納付(e-Tax) ・インターネットバンキング ・クレジットカード ・スマホアプリ(国税スマートフォン決済専用サイト) ・コンビニ ・所轄税務署の窓口 |
国税庁のホームページにある確定申告書作成コーナーで確定申告書を作成すると、納付すべき所得税額と納付先情報が提示されます。確定申告期限内に上記のいずれかの方法で納付しましょう。
所得税等は一定の条件で延納でき、原則として期限内に税額の半分以上を納付し、残額も所定の期限までに納めます。国税庁では、所得税等の延納にかかる利子税を年1.3%と案内しています[出典2]。
5. 不動産相続で発生する税金対策

不動産相続に関する税負担を軽減する方法には、生前贈与や各種特例の活用などがあります。ただし、適用条件や税負担は個々の状況によって異なります。
5-1. 存命中に換金し、暦年贈与
不動産を生前に売却し、現金を相続人へ贈与する方法です。暦年課税では、贈与を受けた人1人につき年間110万円までの基礎控除があります。
ただし、一定の生前贈与は相続税の課税価格に加算されます。2024年1月以降の贈与については加算対象期間が段階的に延長され、最終的には相続開始前7年間となります。2026年中に相続が開始した場合の加算対象期間は、相続開始前3年間です[出典3]。
生前売却には、譲渡所得に対する課税や住み替え先の確保なども関係します。不動産の将来価値や各種税金を踏まえて検討しましょう。
5-2. 相続時精算課税制度で贈与する
相続時精算課税制度では、2024年以降、年間110万円の基礎控除と、累計2,500万円の特別控除が設けられています。
年間110万円の基礎控除を超える贈与財産は、原則として贈与時の価額をもとに相続税の計算に反映されます。
将来値上がりする可能性のある不動産の贈与で検討される場合もありますが、一度選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。
どちらの制度が適しているかは、相続財産全体を踏まえて比較することが重要です。
5-3. 特例を利用する
生前に、両親や祖父母など直系尊属から相続人に対して相続分を贈与する場合、次のような特例を利用できます。
| 特例 | 上限額 | 期間 |
|---|---|---|
| 教育資金贈与の非課税措置 | 1,500万円 | 2026年3月末まで[出典4] |
| 結婚・子育て資金贈与の非課税措置 | 1,000万円 | 2025年3月末まで[出典5] |
| 住宅取得等資金の贈与税の非課税措置 | 1,000万円(省エネ等住宅の場合) 500万円(上記以外の住宅の場合) |
2026年12月末まで |
※各制度には、受贈者や対象費用などの要件があります。教育資金の一括贈与については、2026年3月31日までに適用を受けた契約に引き続き適用される場合があります[出典4]。
なお、子どもや孫が必要になるたびに支出する生活費や教育費は、もともと贈与税がかかりません。相続で贈与税が発生しそうな場合は、普段から金銭的援助をしておくのもおすすめです。
5-4. 親子で同居する
被相続人が住んでいた宅地などには、一定の条件で相続税評価額を減額できる「小規模宅地等の特例」があります。
| 対象となる宅地 | 主な減額割合 | 面積の上限 |
|---|---|---|
| 特定居住用宅地等 | 80% | 330㎡ |
| 特定事業用宅地等 | 80% | 400㎡ |
| 貸付事業用宅地等 | 50% | 200㎡ |
同居していた親族が相続する場合などに利用できる特例ですが、親族の関係や居住・所有状況などの適用要件があります。 同居していない親族でも、一定の条件を満たせば適用される場合があります。
5-5. 墓地や仏具などを生前に買って相続財産を減らす
相続の対象となる財産は金額を算出できるもの全般ですが、いくつか対象外の項目があります。一例を挙げると次のとおりです。
• 墓地、墓石、仏壇、仏具など日常礼拝をしている物
• 宗教、慈善、学術など公益を目的とする事業につかわれる財産
• 生命保険金
ただし、非課税となる範囲には条件があります。また、相続後に相続人が墓地や仏具を購入しても、原則として相続財産から購入代金を差し引くことはできません。
5-6. 配偶者に居住用不動産を贈与する
婚姻期間が20年以上の夫婦間で居住用不動産などを贈与する場合、一定の条件で通常の基礎控除110万円に加え、最高2,000万円の配偶者控除を利用できます。
一方、相続には配偶者の税額軽減や小規模宅地等の特例もあるため、生前贈与が必ずしも節税につながるとは限りません。
夫婦それぞれの財産額や将来の相続を踏まえて検討するとよいでしょう。
5-7. 養子縁組をする
相続税の基礎控除額は次の式で計算します。
| 3,000万円 + 600万円 × 法定相続人の数 |
つまり、法定相続人の数が多いほど基礎控除額も大きくなるということです。 たとえば夫婦のうち妻が実親の財産を1人で相続するよりも、夫と実親が養子縁組することで夫を法定相続人とするほうが基礎控除額は大きくなります。
ただし、養子縁組できる人数には制限があります。被相続人に実子がいる場合、養子は1人まで、実子がいない場合は養子2人までが基礎控除額の計算に含まれます。
5-8. 空き家のままにしない
2024年4月1日から相続登記が義務化されています。相続によって不動産を取得したことを知った日から、原則3年以内に登記申請が必要です。正当な理由なく申請を怠ると、10万円以下の過料の対象になる場合があります[出典6]。
また、管理不十分な空き家(特定空き家)であると行政がみなした場合は、宅地の固定資産税評価額を減額できる小規模住宅用地の特例や住宅用地の特例を受けられなくなります。つまり、相続した不動産の管理を怠ると固定資産税が増大してしまいます。
| 特例 | 軽減措置 | 条件 |
|---|---|---|
| 小規模住宅用地の特例 | 固定資産税評価額が6分の1 | 1戸あたり200平米以下の住宅用地 |
| 住宅用地の特例 | 固定資産税評価額が3分の1 | 200平米を超える部分 |
さらに、行政が清掃や解体処分などの行政命令を出しても従わない場合は、50万円以下の過料や強制撤去費用の請求が執行される可能性もあります。空き家のままにせず、居住・売却・活用などの選択をしましょう。
5-9. 土地だけを放置しない
空き家問題を解決するために、取り急ぎ住宅を取り壊して更地化するという方法はおすすめできません。小規模住宅用地の特例、住宅用地の特例は土地に住居が建っている場合のみ適用されるからです。
住宅を取り壊して更地にすると住宅用地の適用外になるため、固定資産税が3倍あるいは6倍になります。 特定空き家に認定されていない限りは、取り壊しを急がずに対応しましょう。
なお、住宅が建っていればよいため、既存の空き家を取り壊してからアパートやマンションなどの賃貸住宅を建てれば特例を受けることは可能です。
6. まとめ

相続時には相続税と登録免許税、相続後は固定資産税、都市計画税、住民税、所得税が課されることがわかりました。いざというときになると、葬儀や遺産分割協議などにも時間を要するため、被相続人の存命中にできる限り準備しておくことをおすすめします。
とくに、各種税額を軽減したい場合や増大させたくない場合には、事前の準備が重要です。相続にかかわる人たちでしっかり話し合っておけば、贈与などの計画も立てやすくなるでしょう。
今回ご紹介した税金対策の方法も参考にしつつ、被相続人と相続人の双方が納得できる形を見つけましょう。
※本記事は2026年11月11日時点の情報をもとに記載しています。法令等の改正により記載内容について変更となる場合がございますので、予めご了承ください。
7. 出典
[出典1] 法務局「相続登記の登録免許税の免税措置について」
[出典2] 国税庁「税金の納付」
[出典3] 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
[出典4] 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
[出典5] 国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」
[出典6] 法務省「相続登記の申請義務化について」
あわせて読みたいコラム5選


不動産売却・住みかえをお考えなら、無料査定で価格をチェック!


新着記事
-

2026/11/17
【初心者向け】家を売るとき最初にするべきことは?注意点も解説
-

2026/11/17
借地権割合とは?基礎知識や計算方法、トラブル事例を徹底解説!
-
2026/11/17
不動産相続で支払う税金6種類とは|納税方法や9つの節税対策も解説
-

2026/11/15
【初心者向け】競売物件とは?公売物件や任意売却との違いも解説
-

2026/11/13
住宅ローンに連帯保証人がいる家の売却は?同意は必要?注意点を解説
-

2026/11/09
土地の相続税はいくらになる?計算方法や相続税が払えない場合の対処法などまとめ
人気記事ベスト5



不動産売却ガイド
- 最初にチェック
- 不動産の知識・ノウハウ
- 売却サポート
- Web上で物件を魅力的に魅せる! サポートサービス
- お買いかえについて
- お困りのときに
カンタン60秒入力!
売却をお考えなら、まずは無料査定から


約60秒
カンタン入力!売却・住みかえの第一歩は、
まず価格を把握することから!
おすすめコンテンツ
Youtube


Copyright © Nomura Real Estate Solutions Co., Ltd. All rights reserved