9月 首都圏 前月比+2.2%の7,773万円、都心部に続いて周辺エリアでも天井感
近畿圏は大阪エリアの事例シェア拡大で16ヵ月連続プラス 中部圏は3ヵ月連続の上昇
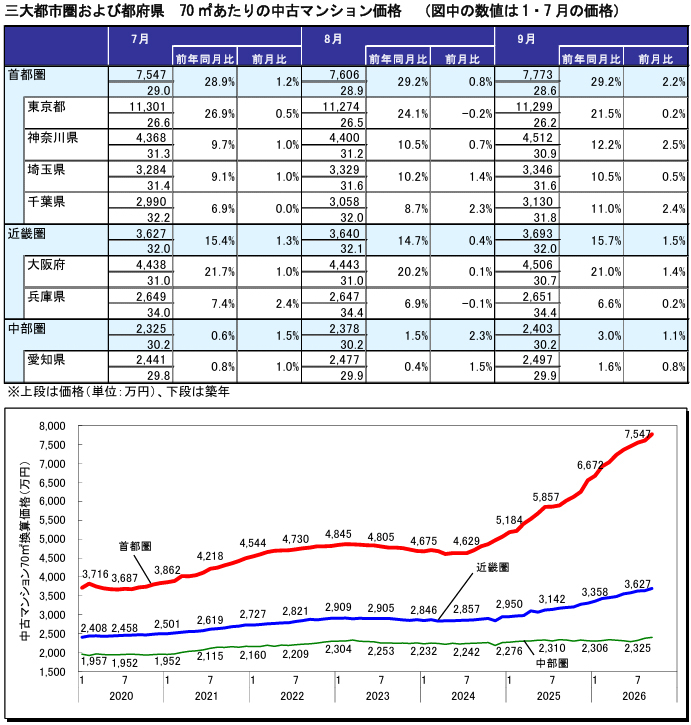
2026年9月の首都圏中古マンション価格は、引き続き周辺3県の堅調な動きに加えて東京都の事例シェア拡大が影響して、前月比+2.2%の7,773万円と26ヵ月連続で上昇した。
都県別で見ると、東京都では+0.2%の11,299万円と僅かながら2ヵ月ぶりに上昇、神奈川県(+2.5%、4,512万円)や千葉県(+2.4%、3,130万円)では築浅事例の増加も相俟って比較的大きく上昇した。また、埼玉県(+0.5%、3,346万円)も上昇傾向を示している。
近畿圏平均は大阪エリアの強含みや事例シェアの拡大などが影響して、前月比+1.5%の3,693万円と16ヵ月連続で上昇した。
大阪府は大阪市中心部で価格トレンドにやや弱さが出ているものの、築浅物件が増加したこともあり+1.4%の4,506万円と上昇率は拡大した。一方、兵庫県では+0.2%の2,651万円とここ3ヵ月間で目立った動きは見られない。
中部圏平均は前月比+1.1%の2,403万円、愛知県では+0.8%の2,497万円とそれぞれ3ヵ月連続で上昇した。他の圏域に比べて前年同月からの上振れは限定的となっている。
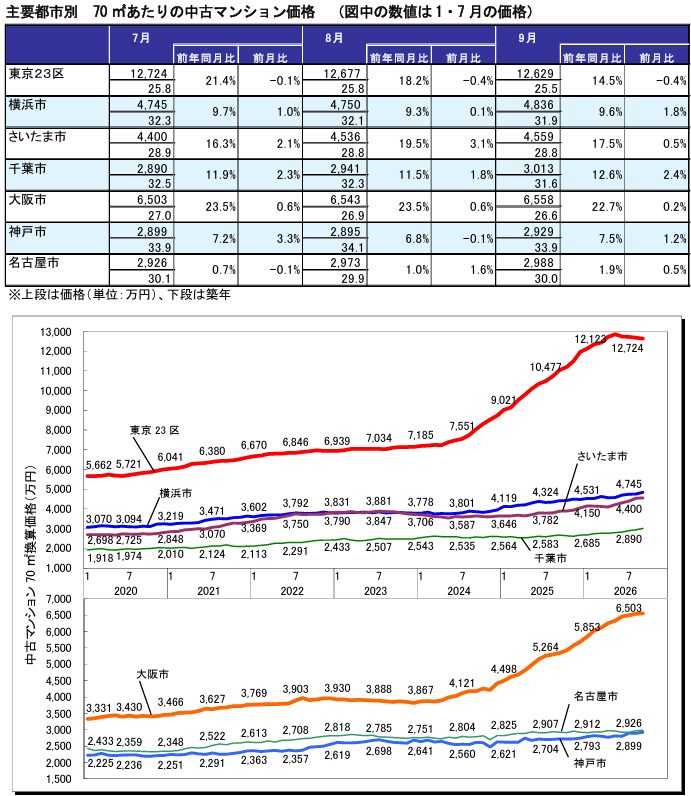
首都圏主要都市の中古マンション価格は、東京23区で前月比-0.4%の12,629万円と小幅ながら4ヵ月連続で下落した。都心部では調整の動きが一段と強まっており、隣接する周辺の行政区にも波及してきている。
一方、横浜市(+1.8%、4,836万円)をはじめ、さいたま市(+0.5%、4,559万円)や千葉市(+2.4%、3,013万円)では5ヵ月連続の上昇となるなど、一般的な購入層からの底堅い実需ニーズに支えられてきたこれらのエリアでは急激な高騰がさほどなかったことから調整局面に向けた動きはまだ生じていない。
近畿圏主要都市の価格は、大阪市で前月比+0.2%の6,558万円と僅かながら22ヵ月連続で上昇したが、着実に上昇度合いが弱まってきている。一方、神戸市では+1.2%の2,929万円と2ヵ月ぶりに上昇し、最高値を記録した7月の水準を上回った。
名古屋市では、前月比+0.5%の2,988万円と続伸して4月以来の最高値の更新となった。ただし、前年同月比の上昇率は小さく価格水準が大幅に押し上がっているわけではない。
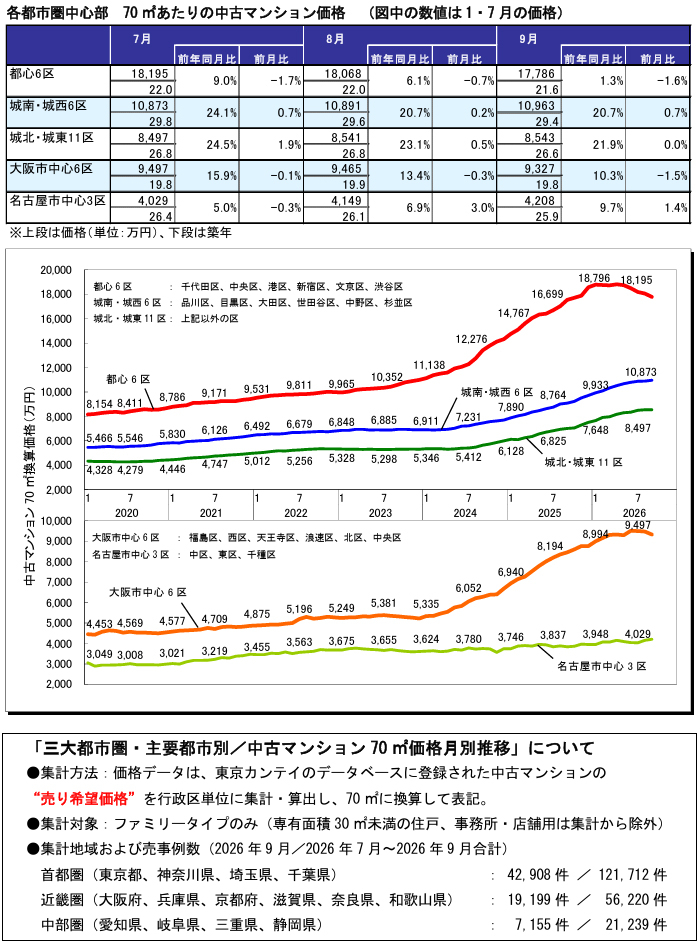
都心6区は前月比-1.6%の17,786万円と5ヵ月連続で下落した。価格トレンドの先行指標である流通戸数・価格改定シェア・値下げ率はいずれもネガティブな方向に大きく振れている。周辺エリアでも着実に上値が重くなってきており、今回は城北・城東エリアで概ね横ばいとなった。
大阪市中心部は-1.5%の9,327万円と3ヵ月連続で下落、都心部と同様に価格トレンドの先行指標はいずれも急速に悪化しつつある。
名古屋市中心部では+1.4%の4,208万円と前月に引き続き上昇、4月に記録した最高値を50万円ほど上回った。
東京23区
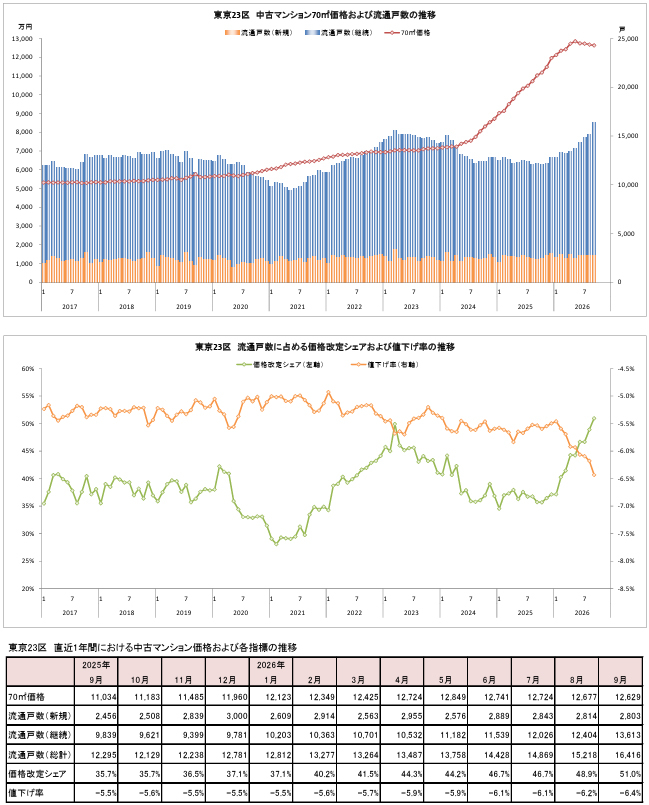
※「流通戸数」とは正味の在庫数であり、同月・同一住戸での重複事例を除外して算出しているため、これらを累計して算出する流通事例数を概して下回る。
※「価格改定シェア」とは、各月での中古マンション継続流通戸数(=総計から新規分を差し引いたもの)のうち、直近 3 ヵ月間において一度でも値下げを行った住戸の割合である。また、これら住戸において当該期間で最も高い売出価格と最も安い売出価格から「値下げ率」を算出している。
大阪市
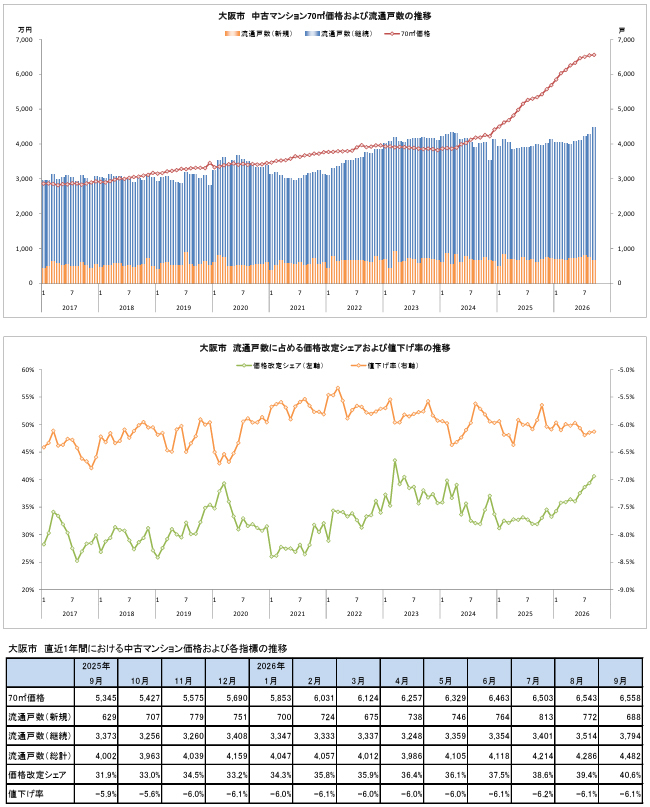
※「流通戸数」とは正味の在庫数であり、同月・同一住戸での重複事例を除外して算出しているため、これらを累計して算出する流通事例数を概して下回る。
※「価格改定シェア」とは、各月での中古マンション継続流通戸数(=総計から新規分を差し引いたもの)のうち、直近 3 ヵ月間において一度でも値下げを行った住戸の割合である。また、これら住戸において当該期間で最も高い売出価格と最も安い売出価格から「値下げ率」を算出している。
名古屋市
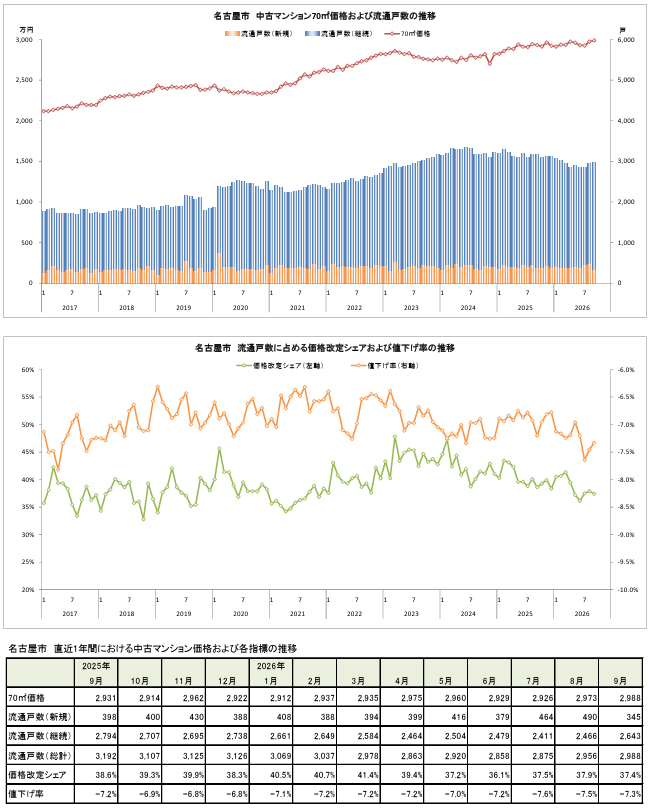
※「流通戸数」とは正味の在庫数であり、同月・同一住戸での重複事例を除外して算出しているため、これらを累計して算出する流通事例数を概して下回る。
※「価格改定シェア」とは、各月での中古マンション継続流通戸数(=総計から新規分を差し引いたもの)のうち、直近 3 ヵ月間において一度でも値下げを行った住戸の割合である。また、これら住戸において当該期間で最も高い売出価格と最も安い売出価格から「値下げ率」を算出している。
データについては無断で転載、利用することを禁じます。
提供:東京カンテイ

物件を買う
物件を売る
エリア情報


 ログイン